Опубликовано как идея TradingView по MOVRUSDT. Посмотреть график на TradingView
Многие трейдеры читают соотношение лонгов и шортов как толпу, против которой надо идти: когда почти все в лонгах, жди падения. Мы измерили это на 50 монетах Bybit за год до 15 октября 2026 года.
Что мы измеряли
Дневное соотношение счетов в лонгах и шортах на Bybit, доля счетов с чистой длинной позицией в бессрочном контракте каждой монеты. День считается экстремумом, когда соотношение лежало за верхними или нижними 10% предыдущих 90 дней этой монеты: толпа сильнее всего в лонгах или в шортах. Два экстремума на одной стороне засчитываются, только если между ними 7 дней или больше. Для каждого следующие 7 дней монеты против её собственной обычной недели за год.
Что мы нашли
Когда толпа была в лонгах сильнее всего, 583 раза, следующие 7 дней обыгрывали обычную неделю в 49,1% случаев при медиане -0,14% против неё. Когда сильнее всего в шортах, 886 раз, в 48,0% случаев при медиане -0,26%. Обе стороны выглядят как обычные недели.
| Толпа | Раз | Дней | Обыграли обычную неделю (%) | Медиана против неё (%) | Первая половина (%) | Вторая половина (%) |
|---|---|---|---|---|---|---|
| Сильнее всего в лонгах | 583 | 224 | 49,1 | -0,14 | -1,91 | +0,14 |
| Сильнее всего в шортах | 886 | 290 | 48,0 | -0,26 | -0,50 | +0,26 |
Это удача?
Экстремумы у разных монет приходятся на одни и те же дни, поэтому мы сдвигали даты каждой монеты на одно и то же число дней, 345 разными способами, сохраняя это скопление. В 81% сдвигов для толпы в лонгах и в 61% для толпы в шортах результат был так же далёк от нуля, как настоящий. Две половины года тоже не совпали.
Что с этим делать
На Bybit переполненная сторона лонгов или шортов ничего не говорила о следующей неделе, ни в какую сторону. Наш материал о годе фандинга измерил, сколько платили лонги за удержание сделки: 27% за год у USELESS, 2,6% у BTC.
На графике
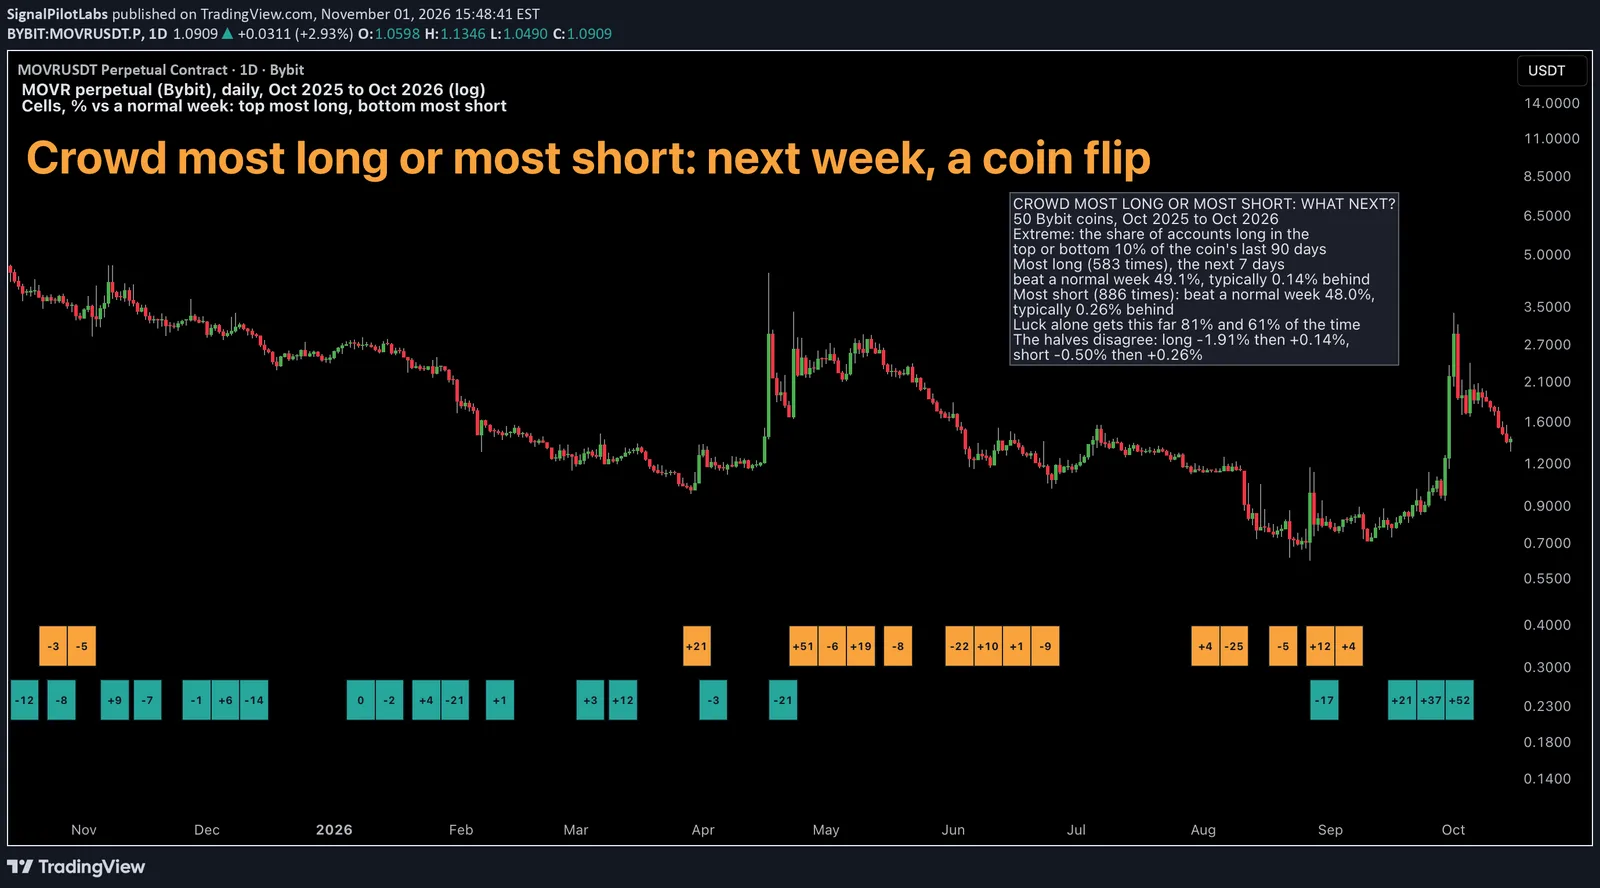
MOVR, монета с наибольшим числом экстремумов (16 в лонгах, 20 в шортах), дневной график, логарифмическая шкала. Каждая клетка покрывает 7 дней после экстремума: оранжевые сверху для толпы в лонгах, бирюзовые снизу для толпы в шортах, с доходностью MOVR против его обычной недели. Большие недели бывали после обоих видов: +51% после переполненных лонгов в апреле, +37% и +52% после переполненных шортов в сентябре.
Как проверить толпу на своей монете
- Возьмите год дневного соотношения лонгов и шортов вашей монеты и её дневные закрытия.
- Отметьте дни, когда соотношение лежит за верхними или нижними 10% его последних 90 дней.
- Сравните 7 дней после каждого из них с обычной неделей монеты, затем сдвиньте даты и посмотрите, что даёт случай.
Чего это не говорит
Куда пойдёт любая монета на следующей неделе. Один год, толпа одной биржи. Прошлые данные.
Наблюдения, а не рекомендации.
Мы Signal Pilot Labs. Мы создаём Elite Seven, семь индикаторов для TradingView, и публикуем то, что измеряем, включая то, что не сработало.
Посмотрите, что мы делаем, на signalpilot.io.
Опубликовано как идея TradingView по MOVRUSDT. Посмотреть график на TradingView
Измерение прошлого, описанное задним числом. Ничто здесь не является рекомендацией или указанием на будущие результаты.