Publicado como ideia TradingView sobre MOVRUSDT. Ver o gráfico no TradingView
Muitos traders leem o rácio long/short como uma multidão a contrariar: quando quase todos estão long, espere uma queda. Medimo-lo em 50 criptos da Bybit no ano até 15 de outubro de 2026.
O que medimos
O rácio diário de contas long/short da Bybit, a parte de contas com posição líquida long no perpétuo de cada cripto. Um dia conta como extremo quando o rácio ficou para lá dos 10 % de cima ou de baixo dos 90 dias anteriores dessa cripto: a multidão mais long, ou mais short. Dois extremos do mesmo lado só contam se estiverem a 7 dias ou mais. Para cada um, os 7 dias seguintes da cripto face à sua própria semana normal do ano.
O que encontrámos
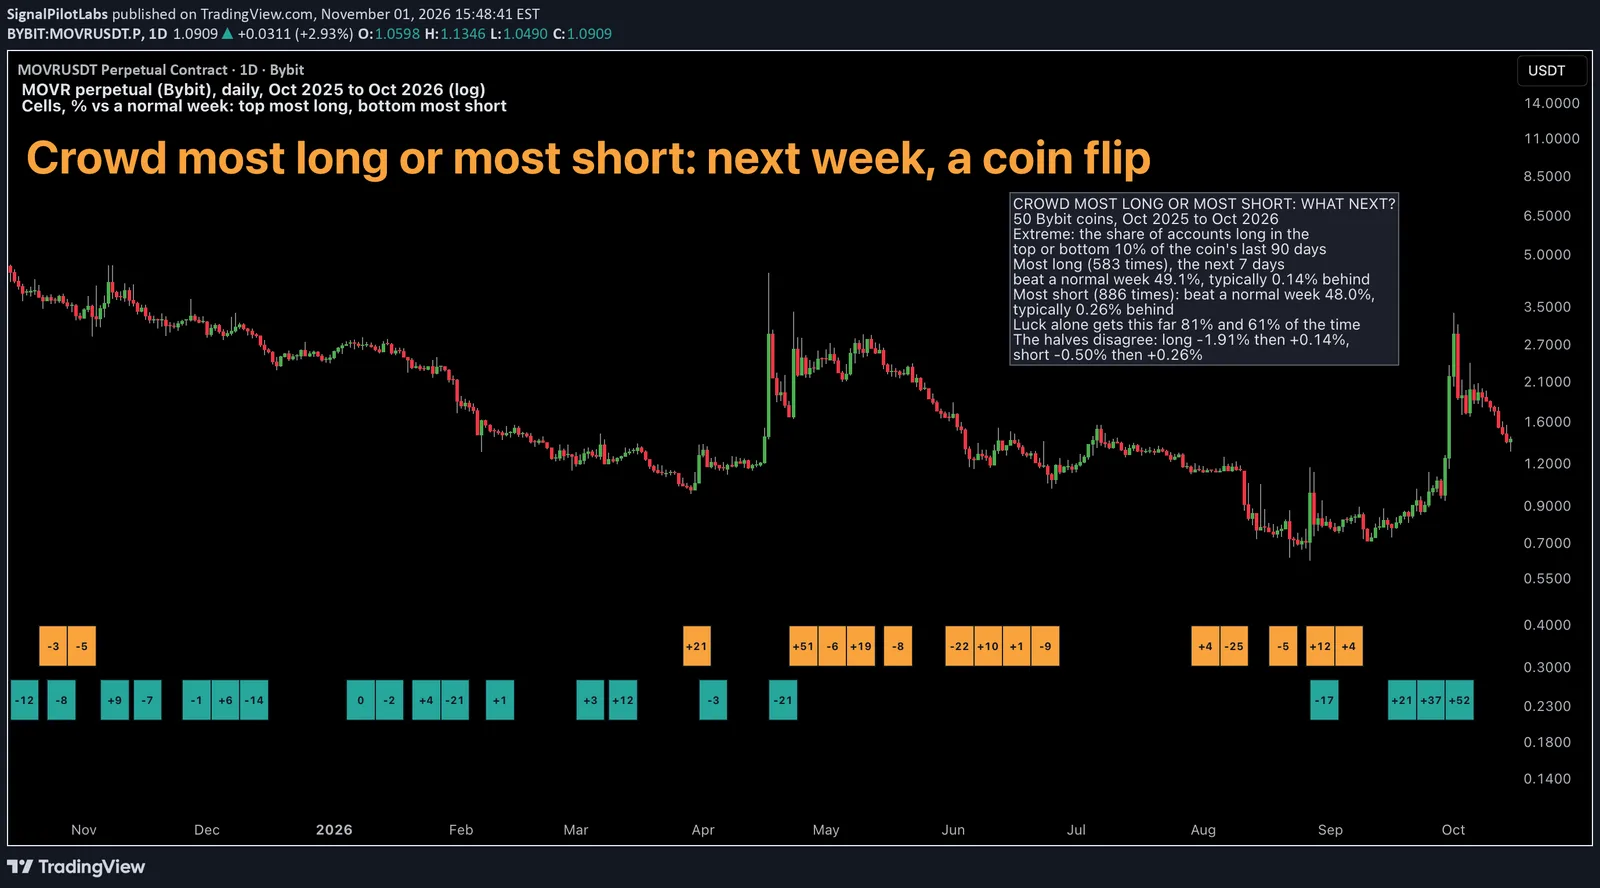
Quando a multidão esteve mais long, 583 vezes, os 7 dias seguintes bateram uma semana normal 49,1 % das vezes, com uma mediana de -0,14 % contra ela. Quando esteve mais short, 886 vezes, bateram-na 48,0 % das vezes, com uma mediana de -0,26 %. Os dois lados parecem semanas comuns.
| A multidão | Vezes | Dias | Bateu uma semana normal (%) | Mediana contra ela (%) | Primeira metade (%) | Segunda metade (%) |
|---|---|---|---|---|---|---|
| Mais long | 583 | 224 | 49,1 | -0,14 | -1,91 | +0,14 |
| Mais short | 886 | 290 | 48,0 | -0,26 | -0,50 | +0,26 |
É sorte?
Os extremos agrupam-se nos mesmos dias entre criptos, por isso deslocámos as datas de cada cripto o mesmo número de dias, de 345 formas diferentes, mantendo o agrupamento. 81 % dos deslocamentos para a multidão long, e 61 % para a short, ficaram tão longe de zero como o resultado real. As duas metades do ano também não concordaram.
O que fazer com isto
Na Bybit, um long ou um short apinhado não disse nada sobre a semana seguinte, em nenhum sentido. O nosso artigo sobre um ano de funding mediu o que os longs pagaram para manter a operação: 27 % no ano em USELESS, 2,6 % em BTC.
No gráfico
MOVR, a cripto com mais extremos (16 de multidão long, 20 de multidão short), diário, em escala logarítmica. Cada célula cobre os 7 dias após um extremo: laranja em cima para a multidão mais long, turquesa em baixo para a mais short, com o retorno do MOVR face à sua semana normal. Houve semanas grandes depois dos dois tipos: +51 % após um long apinhado em abril, +37 % e +52 % após shorts apinhados em setembro.
Como verificar a multidão na sua cripto
- Pegue num ano do rácio long/short diário da sua cripto e nos seus fechos diários.
- Marque os dias em que o rácio fica para lá dos 10 % de cima ou de baixo dos seus últimos 90 dias.
- Compare os 7 dias após cada um com a semana normal da cripto e depois desloque as datas para ver o que o acaso dá.
O que isto não te diz
Para que lado qualquer cripto vai na semana seguinte. Um ano, a multidão de uma só plataforma. Dados passados.
Observações, não recomendações.
Somos a Signal Pilot Labs. Construímos os Elite Seven, sete indicadores para o TradingView, e publicamos o que medimos, incluindo as partes que não funcionaram.
Veja o que construímos em signalpilot.io.
Publicado como ideia TradingView sobre MOVRUSDT. Ver o gráfico no TradingView
Uma medição do passado, descrita depois. Nada disto é uma recomendação nem uma indicação de resultados futuros.