Gepubliceerd als TradingView-idee over MOVRUSDT. Bekijk de grafiek op TradingView
Veel traders lezen de long/short-verhouding als een massa om tegen in te gaan: als bijna iedereen long is, komt er een daling. We maten het bij 50 Bybit-coins over het jaar tot 15 oktober 2026.
Wat we gemeten hebben
De dagelijkse long/short-accountverhouding van Bybit, het aandeel accounts dat netto long is in de perpetual van elke coin. Een dag telt als extreem wanneer de verhouding voorbij de bovenste of onderste 10% van de vorige 90 dagen van die coin lag: de massa het meest long, of het meest short. Twee extremen aan dezelfde kant tellen alleen als ze 7 dagen of meer uit elkaar liggen. Voor elk daarvan de 7 dagen erna van de coin tegenover zijn eigen normale week over het jaar.
Wat we vonden
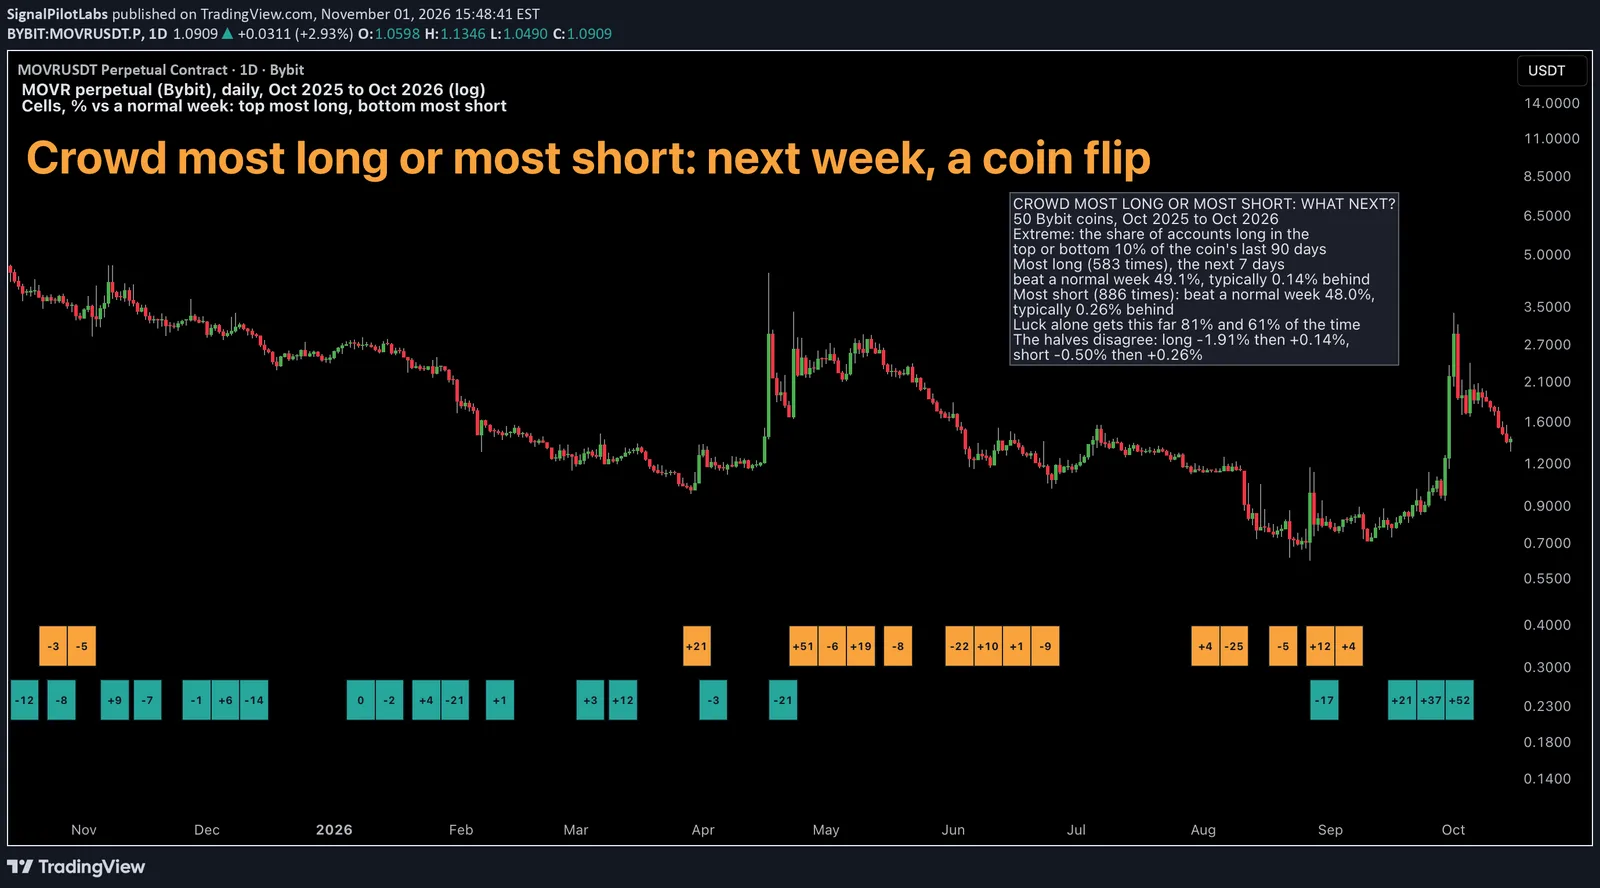
Toen de massa het meest long was, 583 keer, versloegen de 7 dagen erna een normale week 49,1% van de tijd, met een mediaan van -0,14% daartegenover. Toen ze het meest short was, 886 keer, 48,0% van de tijd, met een mediaan van -0,26%. Beide kanten lijken op gewone weken.
| De massa | Keer | Dagen | Versloeg een normale week (%) | Mediaan daartegenover (%) | Eerste helft (%) | Tweede helft (%) |
|---|---|---|---|---|---|---|
| Het meest long | 583 | 224 | 49,1 | -0,14 | -1,91 | +0,14 |
| Het meest short | 886 | 290 | 48,0 | -0,26 | -0,50 | +0,26 |
Is het geluk?
Extremen vallen bij veel coins op dezelfde dagen, dus verschoven we de datums van elke coin met hetzelfde aantal dagen, op 345 verschillende manieren, met behoud van die clustering. Bij 81% van de verschuivingen voor de massa long, en 61% voor de massa short, lag de uitkomst even ver van nul als de echte. Ook de twee helften van het jaar waren het niet eens.
Wat u ermee doet
Op Bybit zei een volle long- of shortkant niets over de week erna, in welke richting ook. Ons artikel over een jaar funding mat wat longs betaalden om hun trade aan te houden: 27% over het jaar bij USELESS, 2,6% bij BTC.
Op de grafiek
MOVR, de coin met de meeste extremen (16 massa long, 20 massa short), dagelijks, op een logaritmische schaal. Elk vak beslaat de 7 dagen na een extreem: oranje boven voor de massa het meest long, turkoois onder voor het meest short, met het rendement van MOVR tegenover zijn normale week. Grote weken kwamen na beide soorten: +51% na een volle longkant in april, +37% en +52% na volle shortkanten in september.
Zo controleert u de massa bij uw coin
- Neem een jaar van de dagelijkse long/short-verhouding van uw coin en zijn dagelijkse slotkoersen.
- Markeer de dagen waarop de verhouding voorbij de bovenste of onderste 10% van haar laatste 90 dagen ligt.
- Vergelijk de 7 dagen na elk daarvan met de normale week van de coin en verschuif dan de datums om te zien wat toeval geeft.
Wat dit je niet vertelt
Welke kant een coin de week erna op gaat. Eén jaar, de massa van één beurs. Gegevens uit het verleden.
Waarnemingen, geen aanbevelingen.
Wij zijn Signal Pilot Labs. We bouwen de Elite Seven, zeven indicatoren voor TradingView, en we publiceren wat we meten, ook de delen die niet werkten.
Bekijk op signalpilot.io wat we bouwen.
Gepubliceerd als TradingView-idee over MOVRUSDT. Bekijk de grafiek op TradingView
Een meting uit het verleden, achteraf beschreven. Niets hiervan is een aanbeveling of een indicatie van toekomstige resultaten.