Publié comme idée TradingView sur MOVRUSDT. Voir le graphique sur TradingView
Beaucoup de traders lisent le ratio long/short comme une foule à prendre à contre-pied : quand presque tout le monde est long, attendez une baisse. Nous l’avons mesuré sur 50 cryptos de Bybit sur l’année jusqu’au 15 octobre 2026.
Ce que nous avons mesuré
Le ratio journalier des comptes long/short de Bybit, la part des comptes en position nette longue sur le perpétuel de chaque crypto. Un jour compte comme extrême quand le ratio se situait au-delà des 10 % du haut ou du bas des 90 jours précédents de cette crypto : la foule au plus long, ou au plus short. Deux extrêmes du même côté ne comptent que s’ils sont espacés de 7 jours ou plus. Pour chacun, les 7 jours suivants de la crypto face à sa propre semaine normale de l’année.
Ce que nous avons trouvé
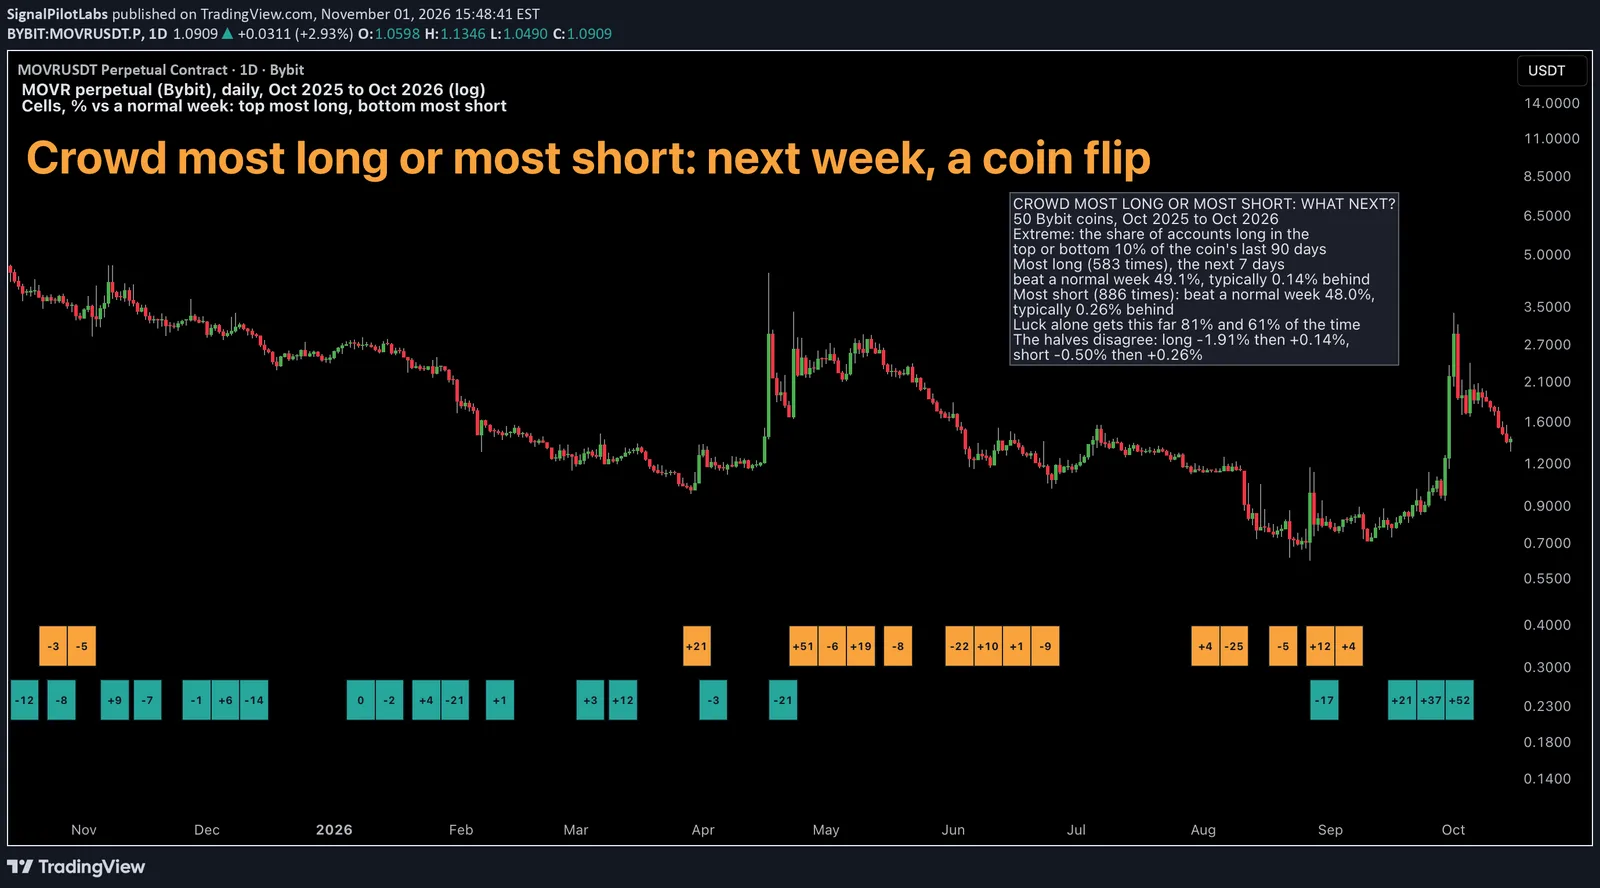
Quand la foule était au plus long, 583 fois, les 7 jours suivants ont battu une semaine normale 49,1 % du temps, avec une médiane de -0,14 % en dessous. Quand elle était au plus short, 886 fois, ils l’ont battue 48,0 % du temps, avec une médiane de -0,26 %. Les deux côtés ressemblent à des semaines ordinaires.
| La foule | Fois | Jours | A battu une semaine normale (%) | Médiane face à elle (%) | Première moitié (%) | Seconde moitié (%) |
|---|---|---|---|---|---|---|
| Au plus long | 583 | 224 | 49,1 | -0,14 | -1,91 | +0,14 |
| Au plus short | 886 | 290 | 48,0 | -0,26 | -0,50 | +0,26 |
Est-ce de la chance ?
Les extrêmes se regroupent les mêmes jours d’une crypto à l’autre, donc nous avons décalé les dates de chaque crypto du même nombre de jours, de 345 façons différentes, en gardant le regroupement. 81 % des décalages pour la foule long, et 61 % pour la foule short, ont donné un résultat aussi loin de zéro que le vrai. Les deux moitiés de l’année ne concordaient pas non plus.
Qu’en faire
Sur Bybit, un long ou un short encombré n’a rien dit de la semaine suivante, dans un sens comme dans l’autre. Notre article sur une année de funding a mesuré ce que les longs ont payé pour garder leur trade : 27 % sur l’année pour USELESS, 2,6 % pour BTC.
Sur le graphique
MOVR, la crypto qui compte le plus d’extrêmes (16 foule long, 20 foule short), journalier, en échelle logarithmique. Chaque case couvre les 7 jours après un extrême : orange en haut pour la foule au plus long, turquoise en bas pour le plus short, avec le rendement de MOVR face à sa semaine normale. De grosses semaines ont suivi les deux : +51 % après un long encombré en avril, +37 % et +52 % après des shorts encombrés en septembre.
Comment vérifier la foule sur votre crypto
- Prenez une année du ratio long/short journalier de votre crypto et ses clôtures journalières.
- Repérez les jours où le ratio se situe au-delà des 10 % du haut ou du bas de ses 90 derniers jours.
- Comparez les 7 jours qui suivent chacun avec la semaine normale de la crypto, puis décalez les dates pour voir ce que donne le hasard.
Ce que cela ne vous dit pas
Dans quel sens ira une crypto la semaine suivante. Une année, la foule d’une seule plateforme. Données passées.
Observations, pas recommandations.
Nous sommes Signal Pilot Labs. Nous créons les Elite Seven, sept indicateurs pour TradingView, et nous publions ce que nous mesurons, y compris ce qui n’a pas fonctionné.
Découvrez ce que nous construisons sur signalpilot.io.
Publié comme idée TradingView sur MOVRUSDT. Voir le graphique sur TradingView
Une mesure du passé, décrite après coup. Rien ici n’est une recommandation ni une indication de résultats futurs.