Publicado como idea de TradingView sobre MOVRUSDT. Ver el gráfico en TradingView
Muchos traders leen el ratio long/short como una multitud a la que llevar la contraria: cuando casi todos están long, viene una caída. Lo medimos en 50 criptos de Bybit durante el año hasta el 15 de octubre de 2026.
Qué medimos
El ratio diario de cuentas long/short de Bybit, la parte de cuentas con posición neta long en el perpetuo de cada cripto. Un día cuenta como extremo cuando el ratio quedó más allá del 10 % superior o inferior de los 90 días anteriores de esa cripto: la multitud más long, o más short. Dos extremos del mismo lado solo cuentan si están a 7 días o más. Para cada uno, los 7 días siguientes de la cripto frente a su propia semana normal del año.
Lo que encontramos
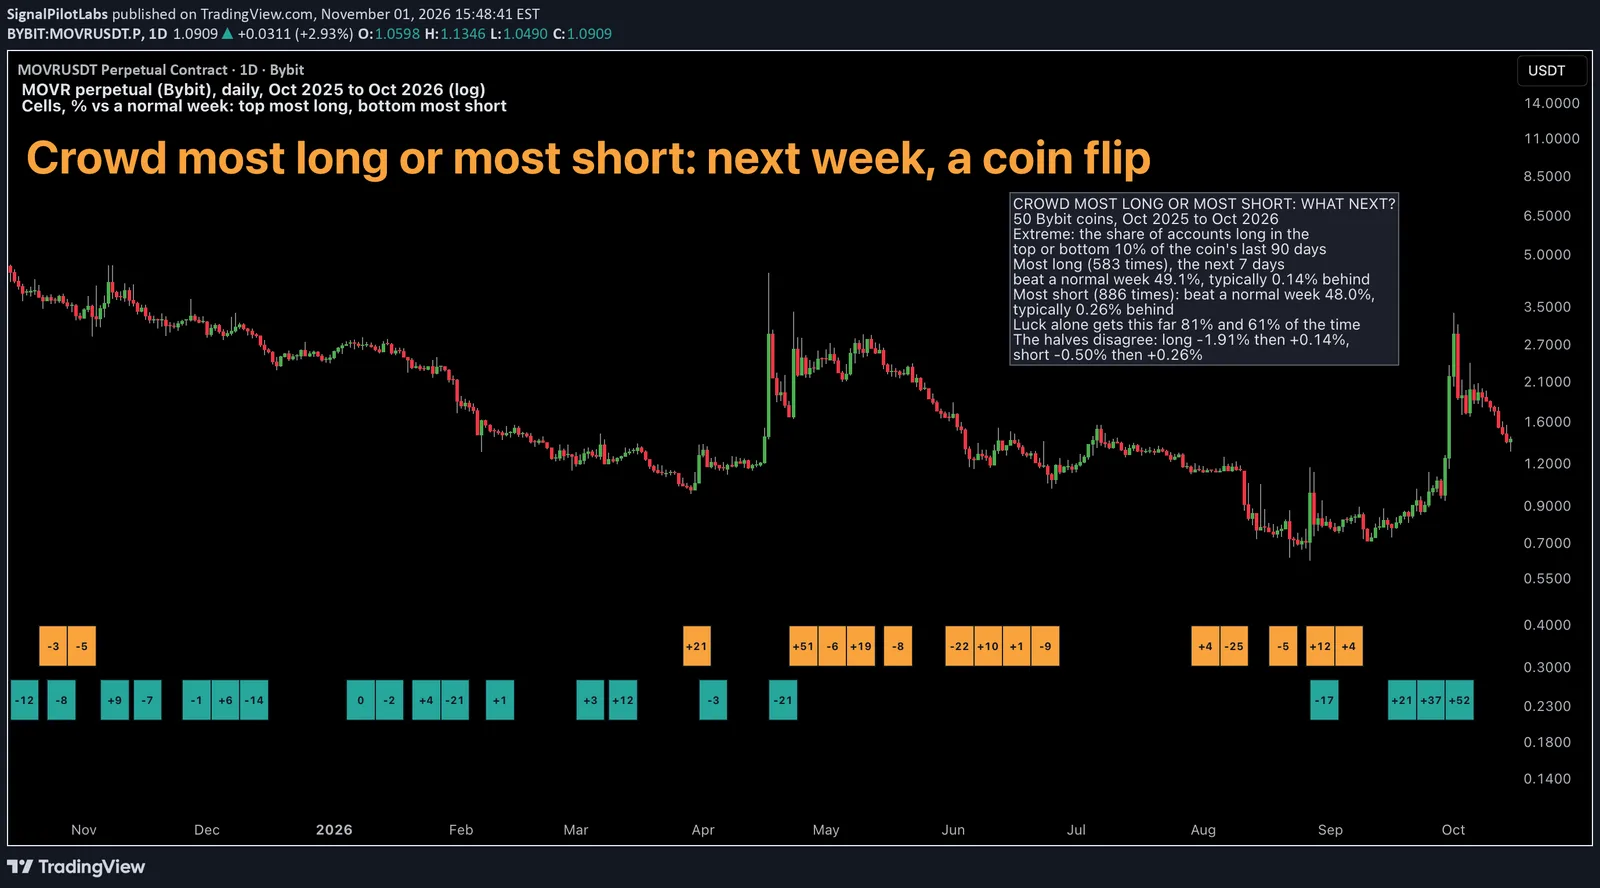
Cuando la multitud estuvo más long, 583 veces, los 7 días siguientes superaron una semana normal el 49,1 % de las veces, con una mediana de -0,14 % en contra. Cuando estuvo más short, 886 veces, la superaron el 48,0 % de las veces, con una mediana de -0,26 %. Los dos lados parecen semanas corrientes.
| La multitud | Veces | Días | Superó una semana normal (%) | Mediana frente a ella (%) | Primera mitad (%) | Segunda mitad (%) |
|---|---|---|---|---|---|---|
| Más long | 583 | 224 | 49,1 | -0,14 | -1,91 | +0,14 |
| Más short | 886 | 290 | 48,0 | -0,26 | -0,50 | +0,26 |
¿Es suerte?
Los extremos se agrupan en los mismos días entre criptos, así que desplazamos las fechas de cada cripto el mismo número de días, de 345 formas distintas, manteniendo el agrupamiento. El 81 % de los desplazamientos para la multitud long, y el 61 % para la short, quedaron tan lejos de cero como el resultado real. Las dos mitades del año tampoco coincidieron.
Qué hacer con esto
En Bybit, un long o un short abarrotado no dijo nada sobre la semana siguiente, en ningún sentido. Nuestro artículo sobre un año de funding midió lo que pagaron los longs por mantener su operación: 27 % en el año en USELESS, 2,6 % en BTC.
En el gráfico
MOVR, la cripto con más extremos (16 de multitud long, 20 de multitud short), diario, en escala logarítmica. Cada celda cubre los 7 días tras un extremo: naranja arriba para la multitud más long, turquesa abajo para la más short, con el rendimiento de MOVR frente a su semana normal. Hubo semanas grandes tras ambos tipos: +51 % tras un long abarrotado en abril, +37 % y +52 % tras shorts abarrotados en septiembre.
Cómo revisar la multitud en su cripto
- Tome un año del ratio long/short diario de su cripto y sus cierres diarios.
- Marque los días en que el ratio queda más allá del 10 % superior o inferior de sus últimos 90 días.
- Compare los 7 días siguientes a cada uno con la semana normal de la cripto y luego desplace las fechas para ver qué da el azar.
Lo que esto no te dice
Hacia dónde irá cualquier cripto la semana que viene. Un año, la multitud de una plataforma. Datos pasados.
Observaciones, no recomendaciones.
Somos Signal Pilot Labs. Creamos los Elite Seven, siete indicadores para TradingView, y publicamos lo que medimos, también las partes que no funcionaron.
Vea lo que construimos en signalpilot.io.
Publicado como idea de TradingView sobre MOVRUSDT. Ver el gráfico en TradingView
Una medición del pasado, descrita después. Nada de esto es una recomendación ni una indicación de resultados futuros.