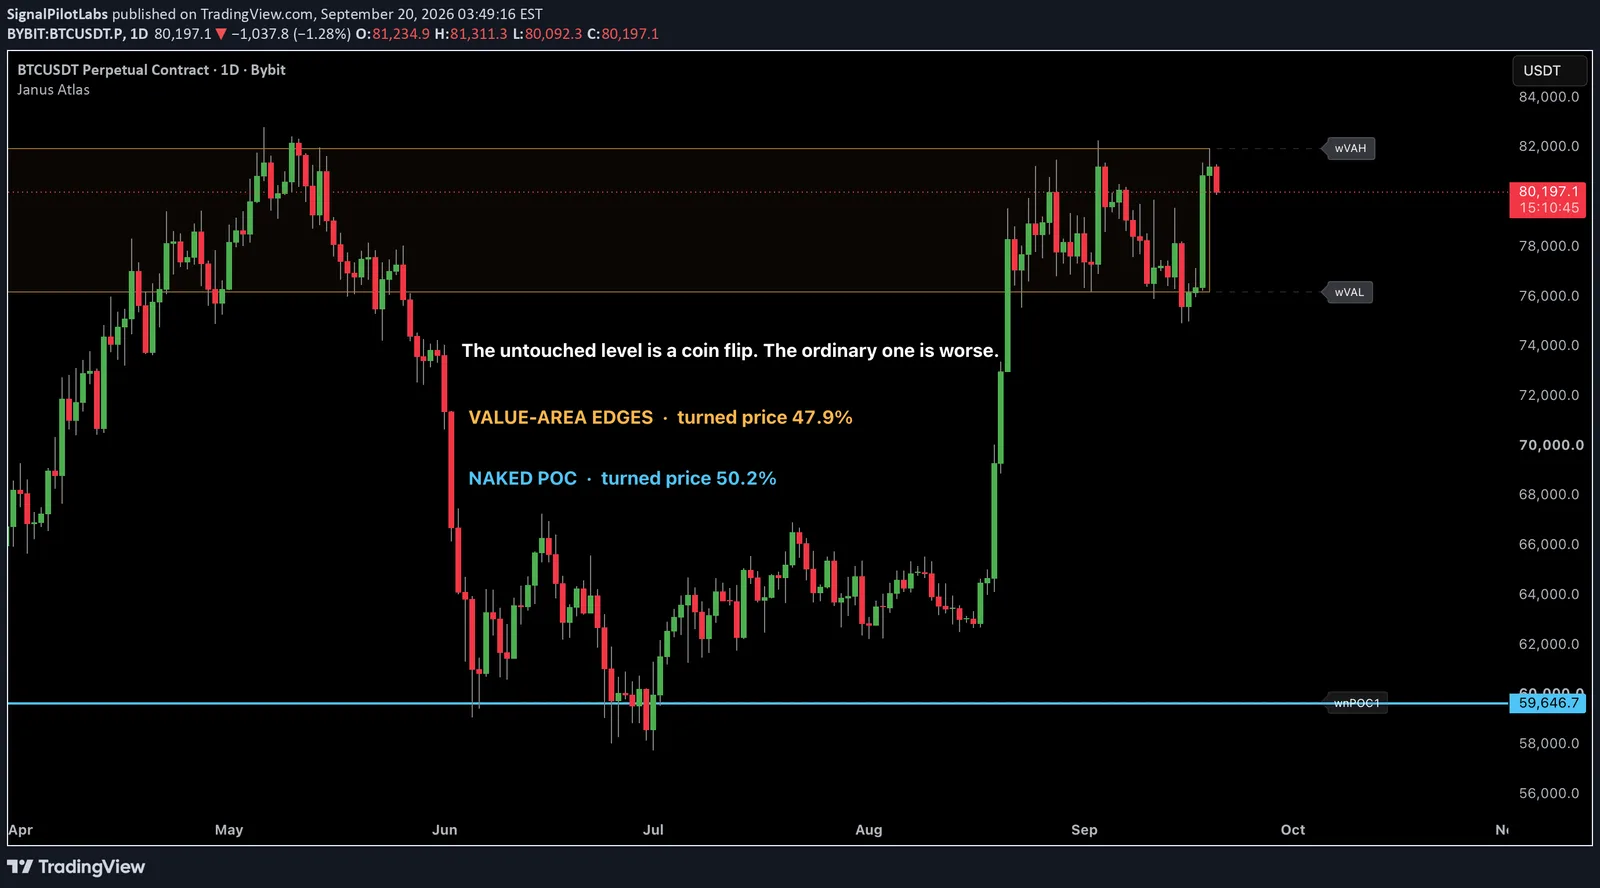
BTCUSDTのTradingViewアイデアとして公開しました。 TradingViewでチャートを見る
触れられていない水準は特別だ、という言い伝えがトレードの世界にあります。ネイキッドPOC、つまり途方もない出来高が成立し、その後価格が一度も戻っていない棚は、価格を引き寄せる、あるいはそこで止める、あるいは市場がいずれ清算しなければならない未決の用件を表している、とされます。
魅力的な話で、しかも検証できる形をしています。ですから検証しました。
指標がただでくれる実験
水準の検証がふつう難しいのは、選別のせいです。水準に届く足は、無作為に選ばれた足ではありません。そこまで来られるだけ動いた足であり、つまりトレンドが出ていたか、変動が大きかったか、その両方です。ふつうの足と比べれば、測っているのは道のりであって水準ではありません。
出来高プロファイルは、これを偶然に解いてくれます。届くのに同じ道のりを要する二種類の水準を与えてくれるからです。定義上触れられていないネイキッドPOCと、絶えず訪れ直されるバリューエリアの端です。どちらも出来高の水準で、どちらも意味のある価格に置かれています。 両者を分ける性質はただ一つ、価格が戻ったかどうかです。
この二つの群を比べれば、選別の偏りは両側でまったく同じです。相殺されます。シャッフルも要らず、合成した対照も要らず、ふつうの足がどんなものかという仮定も要りません。
崩れた設計と、そちらのほうが役に立つ半分である理由
最初の版はふつうの週足POCを対照に使い、あまりに完全に崩れたので、その崩れ方そのものが教訓になりました。
出来高プロファイルが出すフラグは、名前の見た目が揃っています。中身は揃っていません。ある種は一度だけ、価格が到達した足で点きます。別の種は、ある条件が続くあいだずっと真のままです。名前からは区別がつかず、この二つを混ぜれば、イベントと状態を比べていることになります。
一銘柄の2,289本にわたる連続長を見れば、違いは明らかです。
| フラグ | 真だった本数 | 連続の回数 | 平均連続長 | 正体 |
|---|---|---|---|---|
| ネイキッド週足POC | 275 | 263 | 1.05 | きれいなイベント |
| 週足バリューエリア高値 | 472 | 304 | 1.55 | イベント |
| 週足バリューエリア安値 | 308 | 252 | 1.22 | イベント |
| ふつうの週足POC | 1,747 | 273 | 6.40 | 状態 |
| 日足POC | 2,288 | 1 | 2,288 | 常時オン |
ふつうの週足POCは、足の76パーセントで真です。これを重ならない対照として使うと、標本はほとんど消えました。およそ10,300のタッチのうち、残ったのは103です。この検証は間違える機会すら得られませんでした。測るものが残っていなかったからです。
手当ては、ネイキッドPOCをバリューエリアの端と比べることでした。三つとも、きれいなイベントであり、検証したい一つの性質だけが違います。
ここから何も持ち帰らないとしても、これだけは。 フラグの上に何かを建てる前に、その連続長を確かめてください。 平均連続長が二を超えていれば、ラベルが何と言おうと、手にしているのは状態です。
見つかったこと
接近を直前の5本で、結果をその後の10本で測り、22銘柄およそ58,000本の日足にわたって:
| 群 | タッチ数 | 平均反転(ATR) | 価格を反転させた割合 |
|---|---|---|---|
| ネイキッドPOC | 4,398 | −0.003 | 50.2% |
| バリューエリアの端 | 19,780 | −0.116 | 47.9% |
差は0.114 ATRです。下の走査が扱う21銘柄のうち15で成り立ちます。pは0.067です。
ネイキッドの水準はコイン投げであり、それが正直な言い方です。50.2パーセントは優位ではなく、マイナス0.003 ATRは動きではありません。
結果はもう一方の行にあります。 バリューエリアの端が価格を反転させるのは半分に満たず、つまり継続に味方します。価格はそこへ届き、そのまま進みます。ですからふつうの出来高水準は中立ではなく、あなたに逆らう側へ傾いており、触れられていないほうは、その一族のなかで単に傾いていない一つなのです。
言い伝えはネイキッドPOCを磁石だと言います。磁石ではありません。仕掛けを悪くするのをやめる、ただ一つの水準です。
すべてを決めるパラメータ
ここからが、発見そのものより値打ちのある部分です。
水準への接近と数える範囲を決める「遡り」と、どれだけ持つかを決める「前方の期間」の両方を走査しました。効果が成り立つ銘柄数、21のうち:
| 遡り3 | 遡り5 | 遡り10 | |
|---|---|---|---|
| 前方3 | 17 | 15 | 14 |
| 前方5 | 14 | 13 | 9 |
| 前方10 | 15 | 15 | 10 |
| 前方20 | 15 | 16 | 11 |
行ではなく列で読んでください。
前方の期間はほとんど何もしません。3本持っても20本持っても答えはほぼ動かず、それ自体が手がかりです。これが何であれ、保有期間の効果ではありません。
すべてを決めるのは遡りです。 3本と5本では、効果は8マスのうち7マスで成り立ちます。10本では4マスのうち1マスです。同じデータ、同じ水準、同じ銘柄、つまみは一つ。
つまりこの結果は、触れられていない水準についての話ではありません。触れられていない水準への短い接近についての話です。10本かけて棚へ漂ってきた価格は、そこから何も得ません。3本で着いた価格は、小さいながら何かを得ます。
そしてそこが、一般化できる部分です。 あなたの水準検証が、ある遡りの定義では生き残り、別の定義では死ぬなら、測ったのは水準ではなく接近です。 公表されている水準の検証は、その遡りをそもそも書いていないものがほとんどです。
これが連なるもの
同じ方向を指す結果は、これで三つ続けてです。
複数の水準が一致する「水準の合流」は、かえって逆効果でした。システムを積み上げるのは、混ぜるより成績が落ちました。そしていま、触れられていない水準は、ふつうのものが負である一族のなかで中立だと分かりました。
どれも、水準に意味がないという主張ではありません。水準にくっついている個々の言い伝え、合流、積み上げ、磁力が、対照を置くと生き残らない、という主張です。
但し書き
22銘柄、そして出来高水準についてのある一つの指標の定義。日足のみ。0.067というpは有意ではありませんし、私たちもそう呼ぶつもりはありません。
うまくいかない列を、私たちは意図して公表しています。遡り3本を取り、21のうち17と報告し、残りを外に置けば、見栄えははるかによくなります。そしてそれこそ、この連載が反対するために存在している、まさにその選別です。
観察であって推奨ではありません。
BTCUSDTのTradingViewアイデアとして公開しました。 TradingViewでチャートを見る
自社ツールに対する過去の測定を、事後に記述したものです。ここにあるものはいずれも推奨ではなく、将来の結果を示すものでもありません。