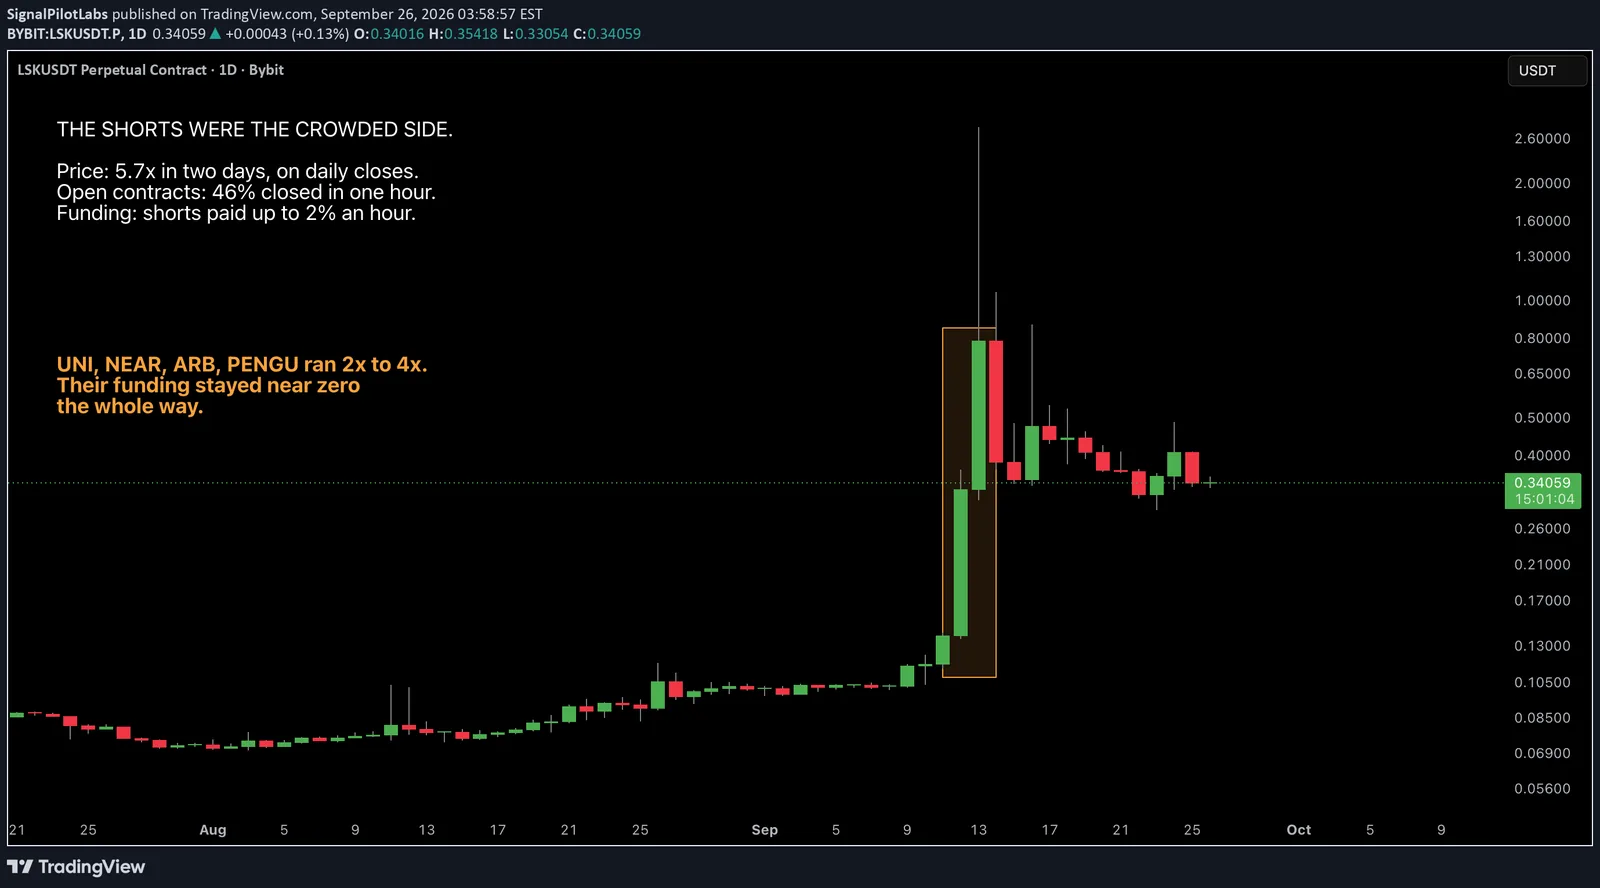
Gepubliceerd als TradingView-idee over LSKUSDT. Bekijk de grafiek op TradingView
UNI, NEAR, ARB en PENGU liepen deze zomer allemaal hard. UNI ging ruwweg maal vier vanaf zijn julidieptepunt, NEAR en ARB meer dan maal drie vanaf hun augustusdieptepunten, en PENGU verdubbelde.
Bij alle vier bleef de funding de hele weg binnen een smalle band: tussen min 0,03 en plus 0,01 procent per acht uur. Niemand betaalde aan welke kant dan ook veel om zijn positie aan te houden.
| Munt | Run | Funding per 8 uur | Opgeteld over de run |
|---|---|---|---|
| UNI | 4,04x | -0,02% tot +0,01% | +1,12% |
| NEAR | 3,13x | -0,02% tot +0,01% | +0,85% |
| ARB | 3,54x | -0,02% tot +0,01% | +0,53% |
| PENGU | 1,98x | -0,03% tot +0,01% | +0,92% |
| LSK | 5,7x in twee dagen | tot -16% | -73,43% |
Die laatste regel is het artikel. Alles hieronder gaat over hoe LSK daar kwam en hoe je het had zien aankomen zonder ook maar één indicator.
De opbouw
Tussen 1 augustus en 9 september schuurde LSK zo'n 62 procent omhoog. Traag, onopvallend, het soort drift waar niemand over schrijft.
Toen ging op 12 september de slotkoers van 0,138 naar 0,328, en de open contracten van 13,5 miljoen munten aan het begin van de dag naar 51,6 miljoen aan het eind. Bijna vier keer zoveel openstaande contracten als die ochtend.
Vanaf 04:00 UTC die dag was elke fundingafrekening negatief, tot min 0,72 procent per vier uur.
Negatieve funding betekent dat de perpetual onder de spotprijs handelt, omdat meer traders aan de shortkant duwen dan aan de longkant, en dus betalen de shorts de longs om hun positie open te houden. Leg die drie naast elkaar. Een stijgende prijs. Contracten die zich opstapelen. En shorts die betalen voor het voorrecht om te blijven zitten. De massa leunde short een rally in.
Het uur
Om 03:00 UTC op 13 september opende LSK het uur op 0,78, handelde tot 2,78 en sloot het uur op 1,13.
In datzelfde uur daalden de open contracten van 45,1 miljoen munten naar 24,5 miljoen. Bijna de helft van alle op de beurs openstaande contracten sloot binnen zestig minuten.
De dag sloot op 0,789, oftewel 5,7 keer de slotkoers van twee dagen eerder.
Zo ziet een short squeeze er van buitenaf uit: een overvolle shortkant, een prijs die er tegenin loopt, en contracten die veel sneller sluiten dan ze zijn geopend. Je hoeft niet te weten wie geliquideerd is. Je ziet het aan het aantal.
Wat erna gebeurde
De squeeze maakte geen einde aan de betalingen.
De funding raakte min 2 procent, het laagste dat Bybit op dit contract toestaat. Vanaf dat moment rekende Bybit de funding van LSK elk uur af in plaats van om de vier uur.
Op 14 september drukte hij zeven uur achter elkaar min 2 procent af, van 08:00 tot 14:00 UTC, terwijl de prijs van 0,97 naar 0,56 zakte. Alleen die zeven uur komen al op min 14 procent. Tel de rest van de uurafrekeningen van die dag erbij en je komt op min 26 procent, op één dag, betaald door de shortkant.
Van 1 augustus tot de slotkoers van 23 september tellen de fundingtarieven van LSK op tot min 73 procent. Bij de vier rustige munten tellen ze over hun hele run op tot tussen plus 0,5 en plus 1,1 procent.
De twee cijfers, en waar je ze vindt
Open interest, geteld in munten in plaats van dollars. In dollars stijgt hij telkens als de prijs stijgt, ook als er geen enkele nieuwe positie is geopend, dus een dollargrafiek van de open interest tijdens een rally vertelt je vooral iets over de rally. In munten beweegt hij alleen als er echt contracten worden geopend of gesloten.
Funding, en met name het teken ervan. Positief betekent dat longs de shorts betalen. Negatief dat shorts de longs betalen. Rond nul betekent dat geen van beide kanten vol genoeg zit om voor dat voorrecht te betalen.
Beide staan gratis op de contractpagina van de beurs zelf. Geen van beide vraagt om een indicator, een abonnement of een backtest.
Twee vallen waar we bijna in trapten
We hadden het de eerste keer niet goed, en beide fouten zijn makkelijk te maken.
De fundingklok. Een fundingtarief wordt per afrekening genoteerd, en het afrekeningsinterval is geen constante. Het kan midden in een beweging veranderen, en dat is precies wat LSK deed: vier uur tot 13 september, daarna elk uur. Min 2 procent per uur is min 16 procent per acht uur, niet min 4. Onze eerste versie las de uurwaarden alsof ze nog vieruurs waren en schatte LSK vier keer te laag in. Zet elk tarief op dezelfde klok voordat je twee munten vergelijkt, anders vergelijk je een tarief met een tarief dat iets anders betekent.
Het tijdstempel van de open interest. Op Bybit is een dagwaarde van de open interest de momentopname van 00:00 UTC, oftewel het begin van die dag en niet het eind ervan, terwijl een dagcandle aan het eind sluit. Koppel ze onzorgvuldig en je contracten lopen een dag uit de pas met je prijs. Onze eerste versie deed dat ook: die begon contracten te tellen aan het begin van 11 september terwijl ze een prijsbeweging beschreef die van de slotkoers van de 11e naar die van de 13e loopt, waardoor de stijging in contracten op 7,1x leek. Op het uur uitgelijnd is de dag waarop de contracten echt bijna verviervoudigden 12 september, met 3,8x. Lijn ze op het uur uit.
Wat dit je niet vertelt
Vijf munten op één beurs is een contrast, geen regel. Niets hier zegt dat elke overvolle kant geknepen wordt, of dat rustige funding een run veilig maakt, of welke kant een van deze vijf hierna opgaat.
Het is ook geen bewering dat de funding de beweging veroorzaakte. De volgorde van de gebeurtenissen is zichtbaar en de richting van de betaling is zichtbaar; de oorzaak niet.
En de squeeze was niet het einde van het verhaal. Op 23 september sloot LSK op 0,3552: minder dan de helft van de hoogste slotkoers, en nog altijd zo'n vijf keer de prijs van begin augustus.
Elk cijfer hier komt uit publieke marktdata van Bybit, gelezen op 24 september en bevroren op de slotkoers van 23 september. Niets ervan komt uit onze indicatoren.
Waarnemingen, geen aanbevelingen.
Gepubliceerd als TradingView-idee over LSKUSDT. Bekijk de grafiek op TradingView
Een meting uit het verleden, achteraf beschreven. Niets hiervan is een aanbeveling of een indicatie van toekomstige resultaten.