Опубликовано как идея TradingView по BTCUSDT. Посмотреть график на TradingView
Есть фраза, которая всплывает в любом разговоре о риске: в крахе корреляции идут к единице. Её приводят в доказательство того, что диверсификация — утешение хорошей погоды, и что в тот момент, когда это важно, ваши позиции перестают быть отдельными ставками и становятся одной ставкой с несколькими именами на ней.
Звучит верно, это повторяют люди, знающие, о чём говорят, и мы никогда не проверяли это на собственном портфеле. Так что проверили.
Как это измерялось
Десять альтов, которые мы держим или наблюдаем, плюс Bitcoin, Ethereum и Solana, на четырёхчасовом графике. Девятьсот девяносто восемь закрытых баров из публичных данных Bybit, формирующийся бар отброшен, чтобы после чтения ничего не сдвинулось.
Затем мы отсортировали каждый бар по тому, что делал Bitcoin, и вырезали худшие: худшие пять процентов, десять, двадцать и тридцать. Четыре разных определения плохого дня, потому что вывод, переживающий только один срез, — это вывод о срезе.
Число, которое должно взлететь, и не взлетает
На спокойной середине выборки средняя корреляция между альтом и Bitcoin равна 0,18.
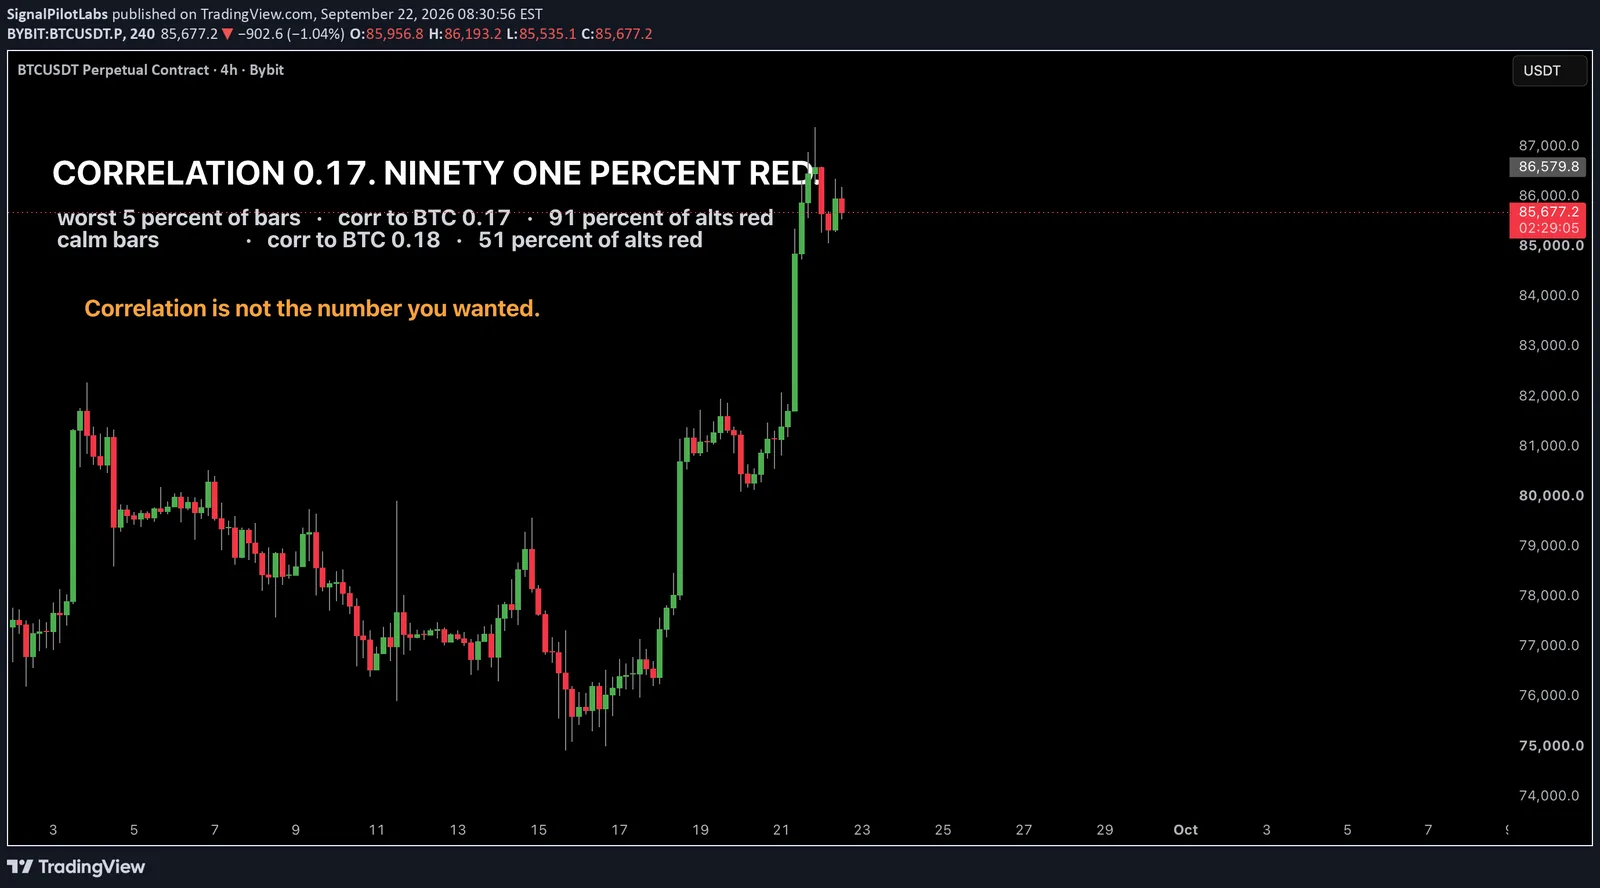
На худших пяти процентах баров, где Bitcoin в среднем даёт минус 1,75 %, та же корреляция равна 0,17. На худших десяти процентах — 0,26. На двадцати процентах — 0,34. На тридцати — 0,37.
Она бродит в узкой полосе и ни разу не покидает диапазон, который учебник назвал бы по сути некоррелированным. Если корреляция — то число, которое вы смотрите, чтобы понять, движутся ли ваши позиции вместе, вы закрыли бы эту проверку спокойным в худшие дни выборки.
Что портфель на тех же самых барах делал на самом деле
На спокойной середине 51 % альтов закрывается красным на данном баре. Так выглядит подбрасывание монеты, и этого и ждёшь от десяти инструментов без общего направления.
На худших тридцати процентах баров красным закрывается 81 %. На двадцати процентах — 84 %. На десяти — 88 %. На худших пяти процентах красным оказывается 91 % портфеля, а средний альт теряет 2,21 %.
В тридцати семи из худших девяноста девяти баров красным закрылся каждый из десяти альтов. Не большинство. Все десять.
То есть коэффициент стоит на 0,17 и сообщает о некоррелированности, пока девять имён из десяти идут вниз вместе.
Почему верны оба числа
Корреляция не измеряет, падают ли вещи вместе. Она измеряет, отклоняются ли они от собственных средних вместе и пропорционально.
На распродаже альты действительно падают все, но на дико разные величины. Разброс доходностей по десяти именам расширяется с 1,17 % на спокойных барах до 1,58 % на худших. Именно это расширение и держит коэффициент внизу. Согласие по направлению растёт, согласие по пропорции падает, и корреляция сообщает только о втором.
Можно быть статистически некоррелированным и терять на всём, чем владеешь, одновременно. Эти два факта не противоречат друг другу. Это ответы на два разных вопроса, и только один из них — тот вопрос, который на деле задаёт портфель позиций.
Мейджоры — исключение, и об этом стоит сказать
Сделайте тот же срез по Bitcoin, Ethereum и Solana друг против друга, и попарная корреляция на плохих барах действительно растёт, с 0,43 до 0,64.
Клише неверно не везде. Ближе всего к правде оно на той горстке инструментов, которые и так двигались как одно целое, и дальше всего от неё в длинном хвосте, где люди считают себя диверсифицированными. Если вы держите три мейджора, у вас не три позиции. Если вы держите десять альтов, у вас вполне может быть десять, и матрица корреляций не скажет вам, в какой из двух ситуаций вы находитесь в тот день, когда это важно.
Что проверять вместо этого
Не начинайте с матрицы корреляций.
Возьмите последние сто баров. Найдите десять худших по тому, что вы считаете рынком. Посчитайте, какая доля вашего портфеля закрылась красным на этих барах.
Этот счёт — то число, которое вам было нужно. Он занимает минуту, не требует статистики, и если выходит выше восьмидесяти процентов, вы держите одну позицию с несколькими именами на ней, что бы ни говорил коэффициент.
Оговорки
Десять альтов, одна биржа, четырёхчасовые бары, 998 штук, и определение плохого бара — наш выбор. Мы публикуем четыре разных среза именно потому, что первая рамка, которую мы попробовали, не пережила второго среза: более ранняя версия утверждала, что корреляция падает во время распродаж, и это, как выяснилось, целиком зависело от того, насколько широко проведена спокойная полоса. При полосе в средние восемьдесят процентов спокойствие читается как 0,37, при средних сорока — как 0,18. Это переворачивает направление утверждения, так что мы его выбросили и оставили вывод, который держится на каждом срезе.
Это измеряет совместное движение, а не стратегию. Никакого преимущества здесь не заявлено и ничего не сказано о том, что держать.
Наблюдения, а не рекомендации.
Опубликовано как идея TradingView по BTCUSDT. Посмотреть график на TradingView
Прошлое измерение нашего собственного инструментария, описанное задним числом. Ничто здесь не является рекомендацией или указанием на будущие результаты.