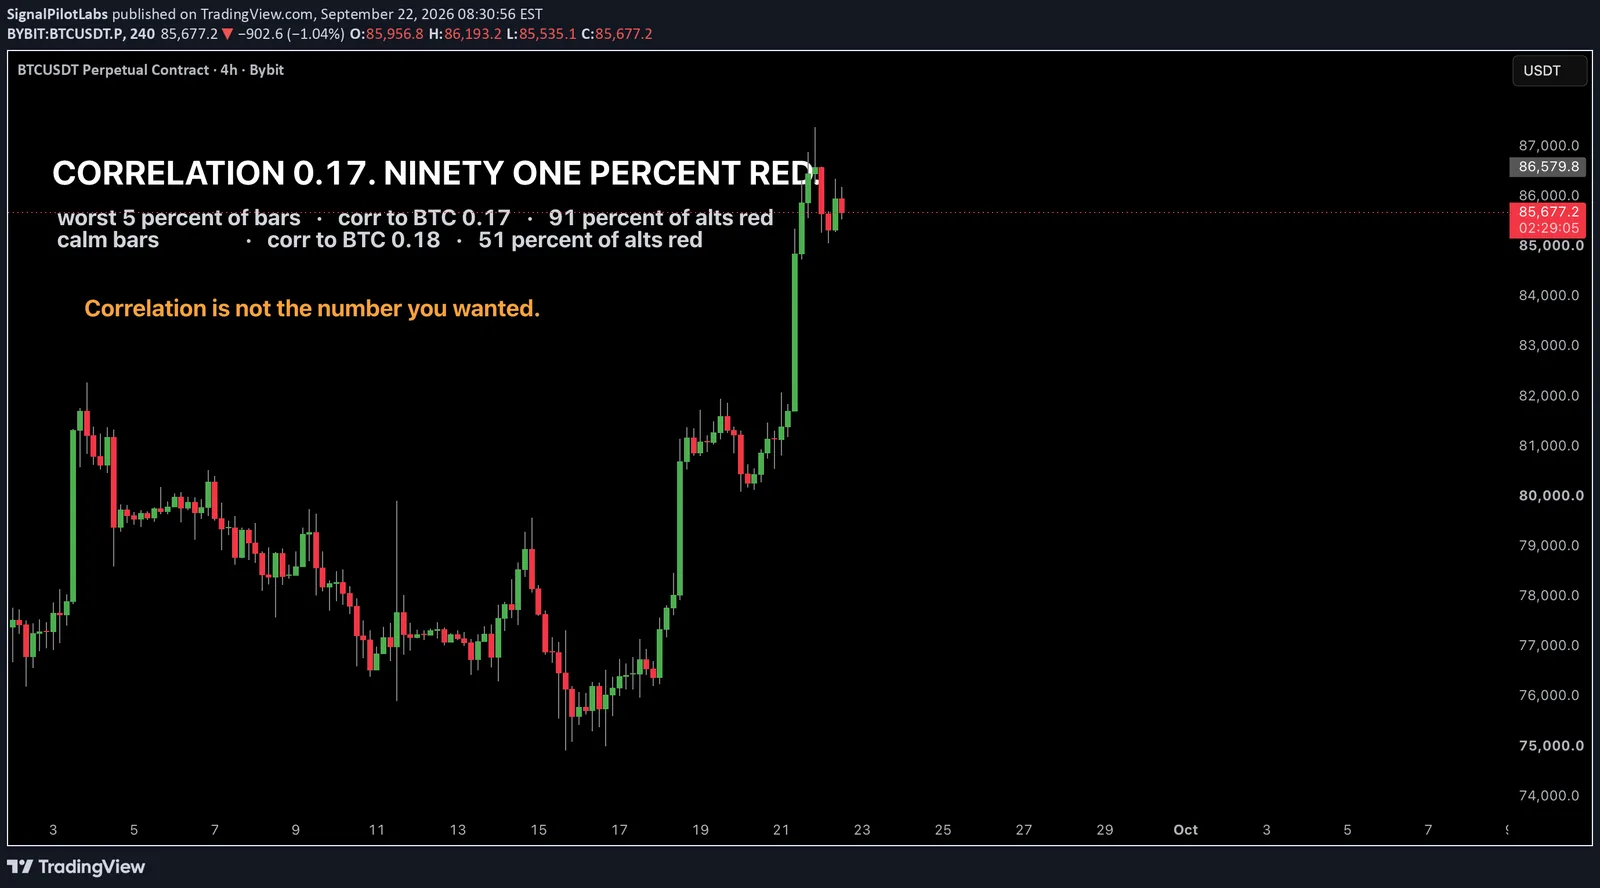
Gepubliceerd als TradingView-idee op BTCUSDT. Bekijk de grafiek op TradingView
Er is een zin die in elke discussie over risico opduikt: correlaties gaan naar één in een crash. Hij wordt gebruikt om te betogen dat spreiding een mooiweertroost is, en dat je posities op het moment dat het ertoe doet ophouden losse weddenschappen te zijn en één weddenschap met meerdere namen erop worden.
Het klinkt juist, het wordt herhaald door mensen die weten waar ze het over hebben, en we hadden het nooit op onze eigen portefeuille gecontroleerd. Dus deden we dat.
Hoe er is gemeten
Tien alts die we aanhouden of volgen, plus Bitcoin, Ethereum en Solana, op de vieruurschart. Achthonderdachtennegentig gesloten bars uit de publieke data van Bybit, de lopende bar weggelaten zodat er na het aflezen niets meer beweegt.
Daarna sorteerden we elke bar op wat Bitcoin deed en sneden de slechtste eruit: de slechtste vijf procent, tien, twintig en dertig. Vier verschillende definities van een slechte dag, want een bevinding die maar één snede overleeft is een bevinding over de snede.
Het getal dat hoort uit te schieten, en dat niet doet
Op het rustige midden van de steekproef is de gemiddelde correlatie tussen een alt en Bitcoin 0,18.
Op de slechtste vijf procent van de bars, waar Bitcoin gemiddeld min 1,75% doet, is diezelfde correlatie 0,17. Op de slechtste tien procent is het 0,26. Bij twintig procent 0,34. Bij dertig procent 0,37.
Hij dwaalt binnen een smalle band en verlaat geen enkele keer het bereik dat een leerboek in wezen ongecorreleerd zou noemen. Als de correlatie het getal is dat je nakijkt om te weten of je posities samen bewegen, zou je die controle op de slechtste dagen van de steekproef gerustgesteld afsluiten.
Wat de portefeuille op diezelfde bars werkelijk deed
Op het rustige midden sluit 51% van de alts rood op een gegeven bar. Zo ziet kruis of munt eruit, en dat is wat je zou verwachten van tien instrumenten zonder gedeelde richting.
Op de slechtste dertig procent van de bars sluit 81% rood. Bij twintig procent 84%. Bij tien procent 88%. Op de slechtste vijf procent staat 91% van de portefeuille rood en is de gemiddelde alt 2,21% lager.
Zevenendertig van de slechtste negenennegentig bars hadden elk van de tien alts rood sluiten. Niet de meeste. Alle tien.
De coëfficiënt staat dus op 0,17 en meldt ongecorreleerd, terwijl negen van de tien namen samen omlaag gaan.
Waarom beide getallen kloppen
Correlatie meet niet of dingen samen vallen. Zij meet of ze samen en in verhouding afwijken van hun eigen gemiddelden.
In een uitverkoop vallen de alts inderdaad allemaal, maar met wild uiteenlopende bedragen. De spreiding van de rendementen over de tien namen verbreedt van 1,17% op rustige bars naar 1,58% op de slechtste. Die verbreding is wat de coëfficiënt laag houdt. De overeenstemming in richting stijgt, de overeenstemming in verhouding daalt, en correlatie meldt alleen de tweede.
Je kunt statistisch ongecorreleerd zijn en tegelijk verliezen op alles wat je bezit. Die twee feiten staan niet op gespannen voet. Het zijn antwoorden op twee verschillende vragen, en maar één daarvan is de vraag die een portefeuille van posities werkelijk stelt.
De grote drie zijn de uitzondering, en dat hoort gezegd
Doe dezelfde snede op Bitcoin, Ethereum en Solana tegen elkaar en de paarsgewijze correlatie stijgt wel degelijk op slechte bars, van 0,43 naar 0,64.
Het cliché is niet overal onjuist. Het komt het dichtst bij de waarheid op de handvol instrumenten die al als één ding bewogen, en het verst ervandaan in de lange staart waar mensen denken dat ze gespreid zitten. Wie de grote drie aanhoudt, heeft geen drie posities. Wie tien alts aanhoudt, heeft er misschien wel echt tien, en de correlatiematrix zal je op de dag dat het telt niet vertellen in welke van beide situaties je zit.
Wat je in plaats daarvan moet nakijken
Begin niet met een correlatiematrix.
Neem je laatste honderd bars. Zoek de tien slechtste volgens wat jij als de markt beschouwt. Tel welk deel van je portefeuille op die bars rood sloot.
Die telling is het getal dat je wilde hebben. Het kost een minuut, het vraagt geen statistiek, en komt het boven de tachtig procent uit, dan houd je één positie aan met meerdere namen erop, wat de coëfficiënt ook zegt.
Kanttekeningen
Tien alts, één beurs, vieruurs bars, 998 ervan, en de definitie van een slechte bar is een keuze die wij maakten. We publiceren vier verschillende sneden juist omdat de eerste invalshoek die we probeerden een tweede snede niet overleefde: een eerdere versie beweerde dat de correlatie tijdens uitverkopen daalde, wat volledig bleek af te hangen van hoe breed de rustige band werd getrokken. Bij een band van de middelste tachtig procent leest rust 0,37, bij de middelste veertig leest ze 0,18. Dat draait de richting van de bewering om, dus gooiden we hem weg en hielden de bevinding die bij elke snede standhoudt.
Dit meet meebewegen, geen strategie. Er wordt hier geen voordeel geclaimd en niets gezegd over wat je zou moeten aanhouden.
Waarnemingen, geen aanbevelingen.
Gepubliceerd als TradingView-idee op BTCUSDT. Bekijk de grafiek op TradingView
Meting uit het verleden van ons eigen gereedschap, achteraf beschreven. Niets hiervan is een aanbeveling of een indicatie van toekomstige resultaten.