RUTのTradingViewアイデアとして公開。 TradingViewでチャートを見る
小型株は大型株より大きく動くと言われます。上にも下にもです。1988年から2025年まで、Russell 2000とS&P 500を週ごとに比べました。
測ったもの
Russell 2000とS&P 500のTradingViewの週足終値、1,983週です。どちらも価格指数で配当を含まず、S&Pの企業のほうが多く配当を出しています。
見つかったこと
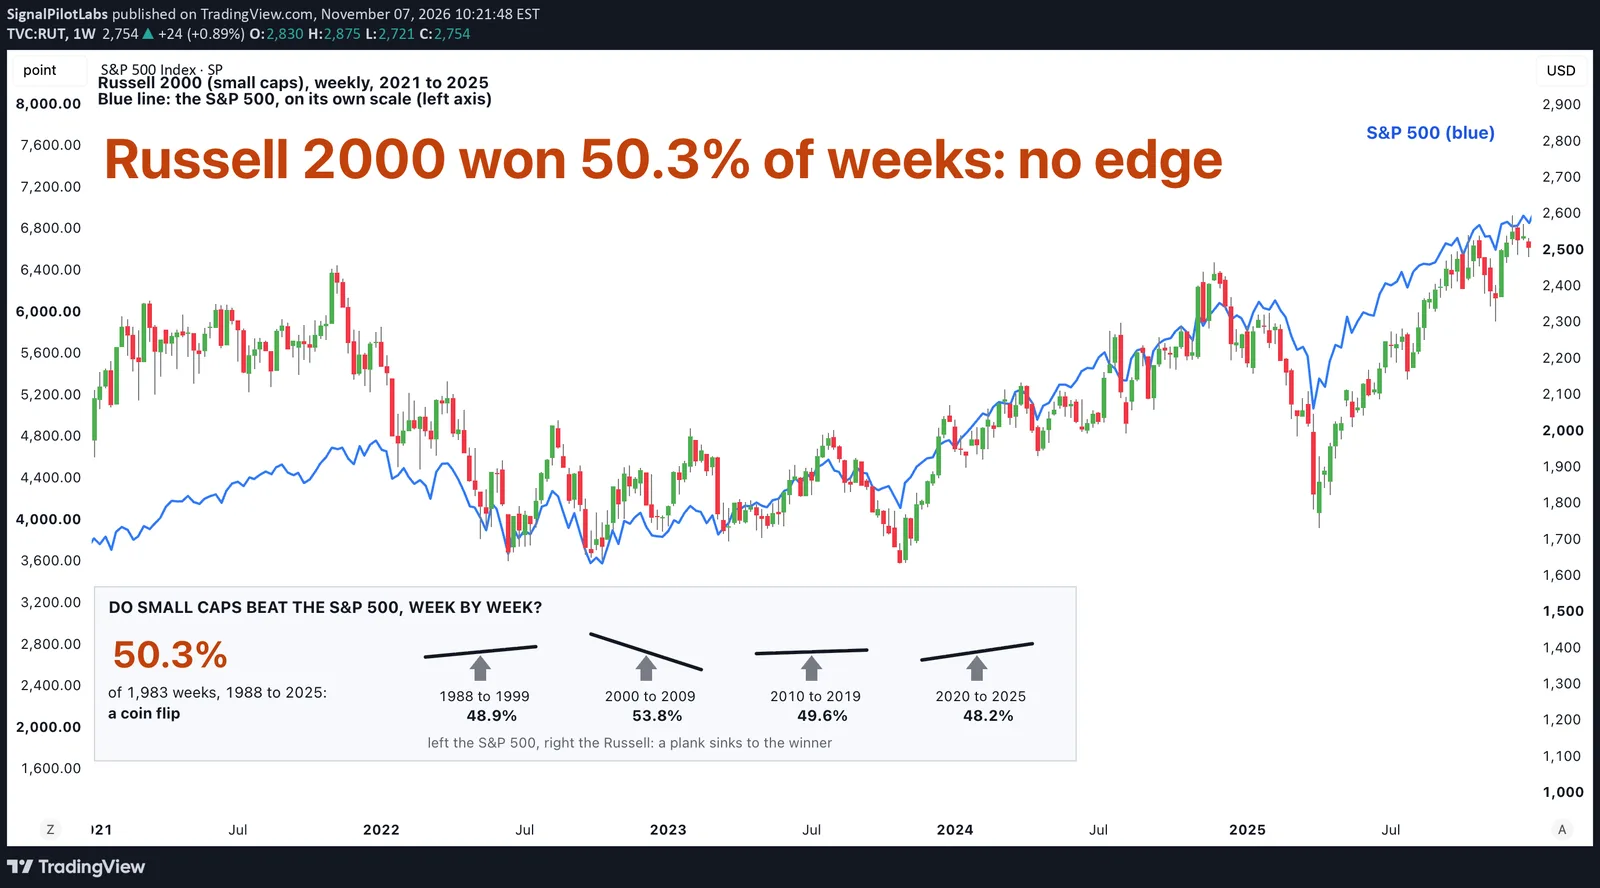
週ごとに見るとコイン投げです。RussellがS&Pを上回ったのは50.3%の週で、どの十年も48%から54%の間でした。
変わったのは動きの大きさです。2007年より前、RussellはS&Pの1%あたり0.88%動き、2007年以降は1.17%でした。2007年以降にS&Pが3%を超えて下げた週では、Russellが79回中52回でより大きく下げ、ふつう1.26倍でした(中央値、真ん中のケース)。2007年より前は51回中26回でした。
38年間で、価格ではS&Pのほうが大きく上げました。Russellの+1,983%に対して+2,676%です。Russellが勝ったのは2000年代だけで、+23.9%対-24.1%、ほかの十年はすべて負けました。
| 期間 | RussellがS&Pを上回った週(%) | S&Pの1%あたりのRussell | Russellの価格変化(%) | S&Pの価格変化(%) |
|---|---|---|---|---|
| 1988年から1999年 | 48.9 | 0.73 | +319.2 | +494.6 |
| 2000年から2009年 | 53.8 | 1.11 | +23.9 | -24.1 |
| 2010年から2019年 | 49.6 | 1.20 | +165.6 | +190.1 |
| 2020年から2025年 | 48.2 | 1.17 | +51.0 | +112.0 |
| 1988年から2006年 | 51.6 | 0.88 | +554.1 | +474.0 |
| 2007年から2025年 | 49.0 | 1.17 | +218.4 | +383.6 |
続いたのか
コイン投げは前半と後半の両方で続きました。1988年から2006年は51.6%、2007年から2025年は49.0%です。2007年以降の大きな動きは前半と後半の違いで、両方で続いたものではありません。
どう使うか
小型株が大型株より多くの週で勝つとは期待しないでください。2007年以降は、S&Pの悪い週に小型株のほうが大きく動くと見込んで、ポジションの大きさを決めてください。 毎年の最悪の週についての私たちの記事 では、S&P 500、Nasdaq、Russell 2000を測りました。S&Pの中央値は1988年以降で-4.6%です。
チャートでは
Russell 2000、週足、2021年から2025年。S&P 500を青で独自のスケールに重ねて描いています。左の軸で読んでください。ローソク足の下では、各年代がシーソーになっていて、より多くの週で勝った側に傾きます。どれもほぼ水平です。
二つの指数を自分で比べる方法
- 両方の指数の週足終値をとり、一方がもう一方より大きく上げた週を数えます。
- 一方がもう一方の1%あたりどれだけ動くかを、区切りの日付の前と後で測ります。
- 大きな週は別に見ます。大きさが表れるのはそこです。
これが言っていないこと
次にどちらが先行するか、2007年以降の大きな動きが続くか。過去のデータです。
観察であって推奨ではありません。
私たちはSignal Pilot Labsです。TradingView向けの7つのインジケーター、Elite Sevenを作っており、うまくいかなかった部分も含めて、測定した結果を公開しています。
私たちが作っているものはsignalpilot.ioでご覧ください。
RUTのTradingViewアイデアとして公開。 TradingViewでチャートを見る
過去の測定を、事後に記したものです。ここにあるものは推奨でも、将来の結果を示すものでもありません。