Pubblicato come idea TradingView su RUT. Guarda il grafico su TradingView
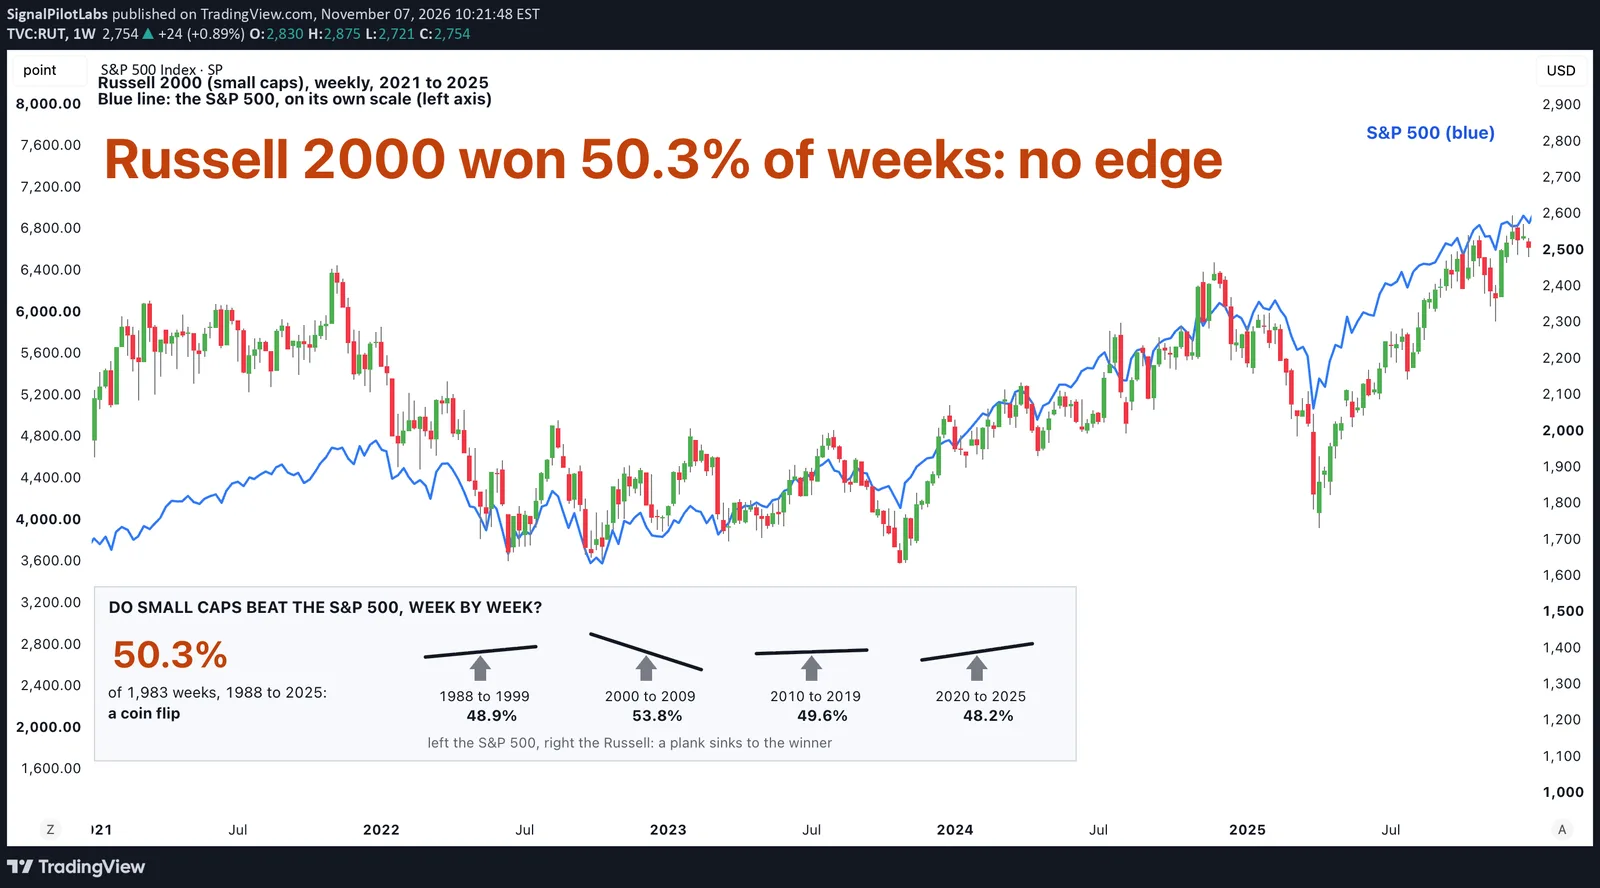
Si dice che le small cap si muovano più delle large cap, in entrambe le direzioni. Abbiamo misurato il Russell 2000 contro lo S&P 500 settimana per settimana, dal 1988 al 2025.
Cosa abbiamo misurato
Chiusure settimanali di TradingView per il Russell 2000 e lo S&P 500: 1.983 settimane. Sono entrambi indici di prezzo, senza dividendi, e le società dello S&P ne pagano di più.
Che cosa abbiamo trovato
Da una settimana all’altra è testa o croce: il Russell ha battuto lo S&P nel 50,3% delle settimane, e ogni decennio è rimasto tra il 48% e il 54%.
È cambiato quanto si muove. Prima del 2007 il Russell si muoveva dello 0,88% per ogni 1% dello S&P; dal 2007, dell’1,17%. Nelle settimane dal 2007 in cui lo S&P è sceso di oltre il 3%, il Russell è sceso di più in 52 su 79, di solito 1,26 volte tanto (la mediana, il caso di mezzo). Prima del 2007: 26 su 51.
Nei 38 anni lo S&P è salito di più come prezzo: +2.676% contro +1.983% per il Russell. Il Russell ha vinto gli anni 2000, +23,9% contro -24,1%, e ha perso ogni altro decennio.
| Periodo | Settimane in cui il Russell ha battuto lo S&P (%) | Russell per ogni 1% dello S&P | Variazione di prezzo del Russell (%) | Variazione di prezzo dello S&P (%) |
|---|---|---|---|---|
| Dal 1988 al 1999 | 48,9 | 0,73 | +319,2 | +494,6 |
| Dal 2000 al 2009 | 53,8 | 1,11 | +23,9 | -24,1 |
| Dal 2010 al 2019 | 49,6 | 1,20 | +165,6 | +190,1 |
| Dal 2020 al 2025 | 48,2 | 1,17 | +51,0 | +112,0 |
| Dal 1988 al 2006 | 51,6 | 0,88 | +554,1 | +474,0 |
| Dal 2007 al 2025 | 49,0 | 1,17 | +218,4 | +383,6 |
Ha tenuto?
Il testa o croce ha tenuto in entrambe le metà: 51,6% dal 1988 al 2006, 49,0% dal 2007 al 2025. I movimenti più ampi dal 2007 sono un cambiamento tra le metà, non qualcosa che ha tenuto in entrambe.
Cosa farne
Non si aspetti che le small cap vincano più settimane delle large cap. Dal 2007, si aspetti che scendano di più nelle settimane negative dello S&P, e dimensioni di conseguenza. Il nostro articolo sulla settimana peggiore di ogni anno ha misurato lo S&P 500, il Nasdaq e il Russell 2000: una mediana di -4,6% per lo S&P dal 1988.
Sul grafico
Il Russell 2000, settimanale, dal 2021 al 2025, con lo S&P 500 disegnato sopra in blu sulla sua scala: lo legga sull’asse sinistro. Sotto le candele, ogni decennio è un’altalena che pende verso il lato che ha vinto più settimane. Tutte e quattro restano quasi in piano.
Come confrontare da sé due indici
- Prenda le chiusure settimanali di entrambi gli indici e conti le settimane in cui uno è salito più dell’altro.
- Misuri quanto si muove uno per ogni 1% dell’altro, prima e dopo una data di separazione.
- Guardi a parte le settimane grandi: è lì che si vede l’ampiezza.
Cosa non ti dice
Quale sarà davanti dopo, né se i movimenti più ampi dal 2007 dureranno. Dati passati.
Osservazioni, non raccomandazioni.
Siamo Signal Pilot Labs. Costruiamo gli Elite Seven, sette indicatori per TradingView, e pubblichiamo ciò che misuriamo, comprese le parti che non hanno funzionato.
Scopri che cosa costruiamo su signalpilot.io.
Pubblicato come idea TradingView su RUT. Guarda il grafico su TradingView
Una misurazione del passato, descritta a posteriori. Niente di tutto ciò è una raccomandazione o un’indicazione di risultati futuri.