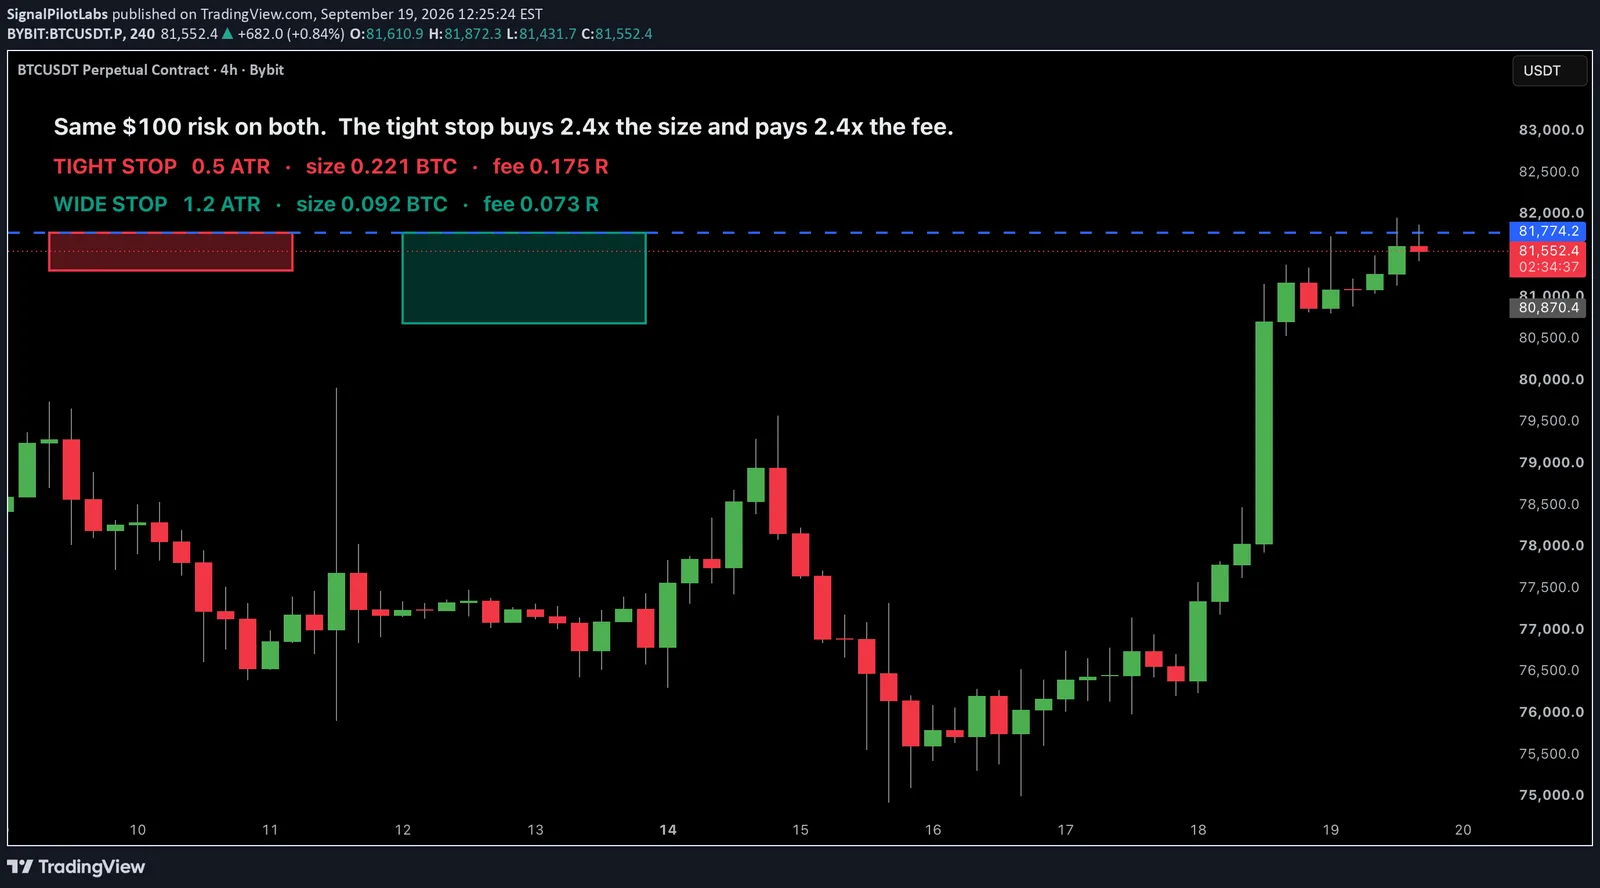
Опубликовано как идея TradingView по BTCUSDT. Посмотреть график на TradingView
Спросите десять трейдеров, какой ширины должен быть стоп, и вы получите десять ответов и ни одного измерения. Узкий, потому что надо быть точным. Широкий, потому что не надо, чтобы вас вытряхнуло. Где-то посередине, потому что это звучит разумно.
Ширина стопа измерима, и она решает сразу две разные вещи. Одна очевидна, как только её увидишь. Вторая — причина, по которой существует эта статья.
Чем на самом деле управляет стоп
Если размер вашей позиции выводится из вашего риска, а только так расчёт размера остаётся согласованным между инструментами, то размер — это ваш бюджет риска, делённый на расстояние до вашего стопа.
У этой одной строки есть следствие, которое редко доводят до конца. Вдвое более узкий стоп означает вдвое большую позицию. Вдвое большая позиция платит вдвое больше комиссий, на входе и на выходе, ровно за ту же сумму под риском.
Выраженная как доля принятого риска, комиссия — это стоимость полного круга, делённая на расстояние стопа:
| стоп | комиссия, как доля вашего риска |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
В качестве сделки между этими строками не изменилось ничего. Изменился только счёт.
Проверка и почему ей нужен контроль
Мы взяли 5 990 собственных отмеченных четырёхчасовых сетапов по 73 инструментам и прокрутили каждый вперёд на 48 часов против всех сочетаний ширины стопа и расстояния до цели. Там, где свеча могла задеть и стоп, и цель, мы засчитывали её как убыток.
Потом мы проделали всё то же самое со случайными входами на тех же свечах.
Вся суть — во второй сетке. Без неё вы узнаёте, что сделал рынок за период. С ней вы узнаёте, что сделал ваш отбор, потому что всё, что заработали и случайные входы, никогда не было вашим.
Результат, который нас обманул бы
Самая красивая ячейка на доске — стоп в три ATR с целью в полтора ATR, дающая плюс 0,077 R на сделку после комиссий.
Без контроля это результат, и совет пишется сам: расширяйте стопы.
Случайные входы заработали в той же ячейке плюс 0,075 R.
Преимущество — плюс 0,002 R. Прибыль была не отбором. Это комиссия, стремящаяся к нулю на очень большом стопе, и подброшенная монета собрала её так же легко.
Результат, который действительно наш
При стопе в половину ATR те же сетапы дают плюс 0,019 R, что выглядит куда хуже.
Случайные входы в этой ячейке теряют 0,159 R.
Разница — плюс 0,177 R на сделку, и на более дальних целях она вырастает до плюс 0,221 R. Преимущество наибольшее ровно там, где комиссия наибольшая, а число в заголовке наименьшее.
По всей сетке рисунок не колеблется. Половина ATR несёт от плюс 0,02 до плюс 0,22 R преимущества. Один ATR несёт от плюс 0,03 до плюс 0,10. Два ATR — внутри шума. Три ATR — вообще ничего.
Почему широкий стоп прячет преимущество
Дайте сделке достаточно простора, и она почти всегда доходит до цели раньше стопа. Доля выигрышей растёт, выигрыш на сделку падает, и одно гасит другое. Результат перестаёт зависеть от того, когда вы вошли, а значит перестаёт зависеть от суждения, которое вы и хотели измерить.
Узкий стоп делает обратное. Он делает вход решающим, и именно это заносит ваш отбор в протокол. Он же ставит вас перед комиссией, и это неудобная половина: ширина, которая показывает ваше преимущество, — это ширина, которая дороже всего берёт за его использование.
Чего мы не говорим
Мы не говорим расширять стопы. Ячейка, которая за это вознаграждает, платит столько же подброшенной монете.
Не говорим мы и сужать их до половины ATR. Стоп стоит за уровнем, который опровергает идею. Никакая сетка этого уровня не видит, и стоп, поставленный в пустоте потому, что таблице понравилось число, — сделка хуже, чем более широкий стоп за структурой.
То, что мы говорим, уже: стоп — это рычаг затрат и рычаг доказательства, а не рычаг преимущества. Выбирайте его сначала по опровержению, а потом знайте, сколько он с вас берёт и какую часть вашего собственного вклада оставляет видимой.
Сделайте это сами
Возьмите любой набор входов, которому вы уже доверяете. Прокрутите их вперёд на фиксированном горизонте по сетке ширин стопа и целей. Потом прокрутите случайные входы на тех же свечах и вычтите. Публикуйте вычитание, а не сетку.
Внутри выборки, один горизонт, выбранная сетка, неоднозначные свечи засчитаны как убытки, комиссии смоделированы как фиксированный полный круг без фондирования и slippage. Наблюдения, а не рекомендации.
Опубликовано как идея TradingView по BTCUSDT. Посмотреть график на TradingView
Прошлое измерение нашего собственного инструментария, описанное задним числом. Ничто здесь не является рекомендацией или указанием на будущие результаты.