Publicado como Ideia TradingView em BTCUSDT. Ver o gráfico no TradingView
Pergunta a dez traders qual deve ser a largura de um stop e terás dez respostas e nenhuma medição. Apertado, porque se deve ser preciso. Largo, porque não se deve ser sacudido para fora. Algures no meio, porque isso soa razoável.
A largura do stop mede-se, e decide duas coisas diferentes ao mesmo tempo. Uma é óbvia assim que a vês. A outra é a razão de este artigo existir.
O que o stop controla de facto
Se o teu tamanho de posição vem do teu risco, que é a única forma de o dimensionamento se manter coerente entre instrumentos, então o tamanho é o teu orçamento de risco dividido pela distância até ao teu stop.
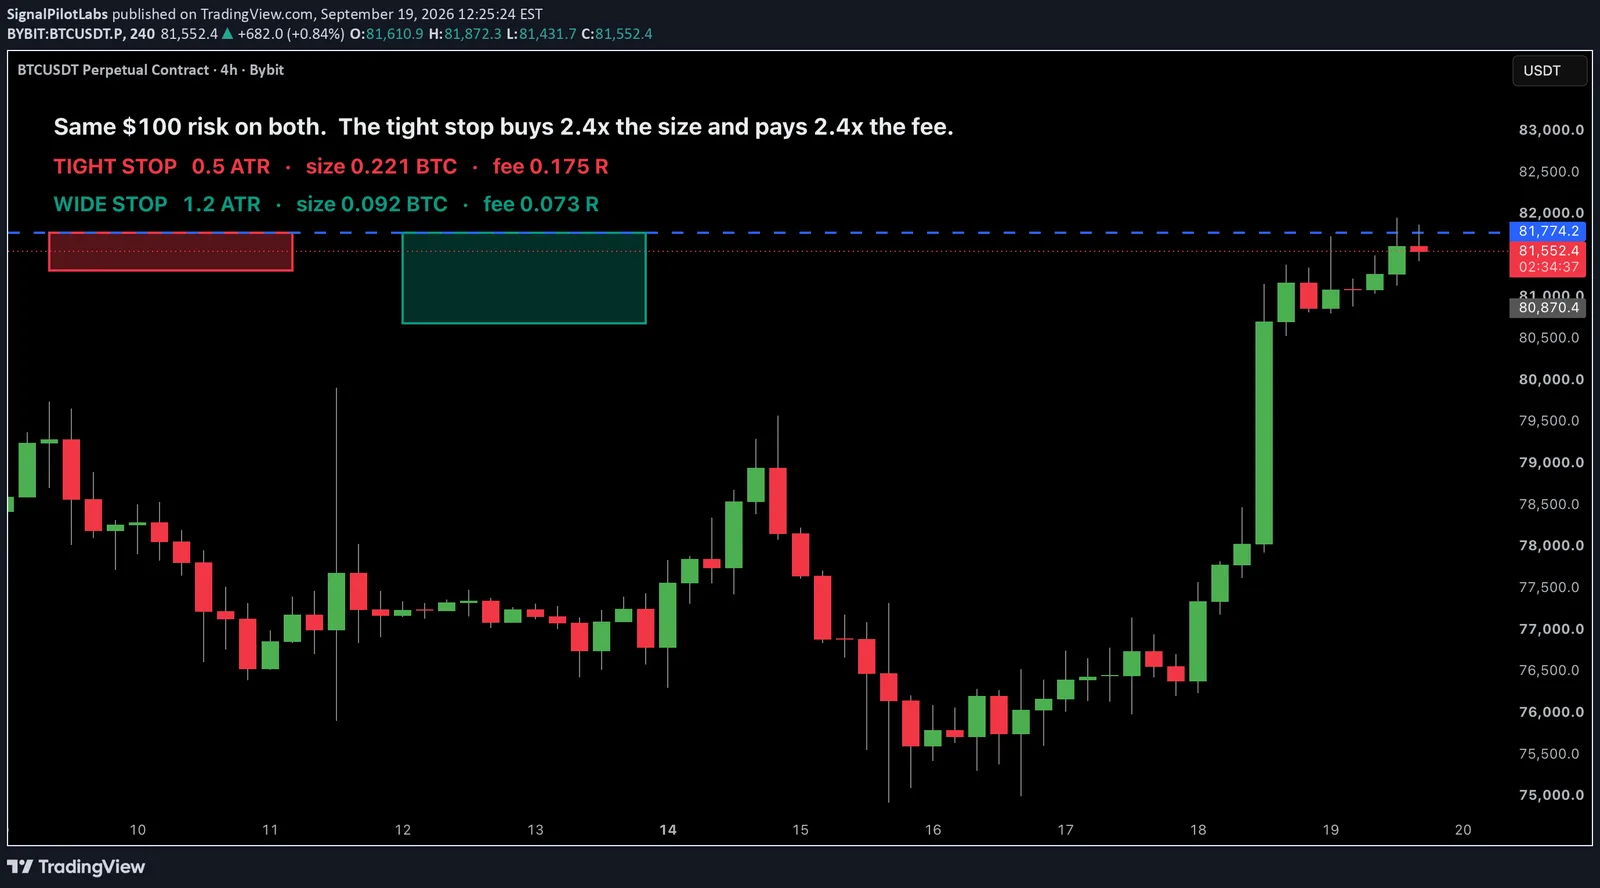
Essa única linha tem uma consequência que raramente se leva até ao fim. Um stop com metade da largura significa uma posição com o dobro do tamanho. Uma posição com o dobro do tamanho paga o dobro das comissões, na entrada e na saída, por exatamente o mesmo dinheiro em risco.
Expressa como parte do risco que assumiste, a comissão é o custo de ida e volta dividido pela distância do stop:
| stop | comissão, como parte do teu risco |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
Nada sobre a qualidade da operação mudou entre aquelas linhas. Só mudou a fatura.
O teste, e porque precisa de um controlo
Pegámos em 5.990 das nossas próprias configurações marcadas de quatro horas em 73 símbolos e reproduzimos cada uma para a frente durante 48 horas contra todas as combinações de largura de stop e distância de alvo. Onde uma vela podia ter tocado no stop e no alvo, contámo-la como perda.
Depois fizemos tudo outra vez com entradas aleatórias nas mesmas velas.
Essa segunda grelha é o ponto. Sem ela ficas a saber o que o mercado fez no período. Com ela ficas a saber o que a tua seleção fez, porque tudo o que as entradas aleatórias também ganharam nunca foi teu.
O resultado que nos teria enganado
A célula com melhor aspeto no quadro é um stop de três ATR com um alvo de um ATR e meio, que rende mais 0,077 R por operação depois de comissões.
Sem controlo, aquilo é uma descoberta, e o conselho escreve-se sozinho: alarga os teus stops.
As entradas aleatórias ganharam mais 0,075 R na mesma célula.
A vantagem é mais 0,002 R. O lucro não foi seleção. Foi a comissão a aproximar-se de zero num stop muito grande, e o lançamento de uma moeda apanhou-o com a mesma facilidade.
O resultado que é mesmo nosso
Com meio ATR de stop, as mesmas configurações rendem mais 0,019 R, o que parece muito pior.
As entradas aleatórias nessa célula perdem 0,159 R.
A diferença é mais 0,177 R por operação, e alarga para mais 0,221 R com alvos mais longos. A vantagem é maior exatamente onde a comissão é maior e o número em destaque é menor.
Ao longo da grelha o padrão não oscila. Meio ATR leva entre mais 0,02 e mais 0,22 R de vantagem. Um ATR leva de mais 0,03 a mais 0,10. Dois ATR estão dentro do ruído. Três ATR não são nada.
Porque é que um stop largo esconde uma vantagem
Dá a uma operação espaço suficiente e ela chega quase sempre ao alvo antes do stop. A taxa de acerto sobe, o ganho por acerto desce, e os dois anulam-se. O resultado deixa de depender de quando entraste, o que quer dizer que deixa de depender do juízo que querias medir.
Um stop apertado faz o contrário. Faz a entrada contar, e é isso que põe a tua seleção em registo. Também te põe à frente da comissão, que é a metade incómoda: a largura que mostra a tua vantagem é a largura que mais cobra para a usar.
O que não estamos a dizer
Não estamos a dizer para alargares os teus stops. A célula que premeia isso paga o mesmo ao lançamento de uma moeda.
Também não estamos a dizer para os apertares a meio ATR. Um stop fica para lá do nível que invalida a ideia. Nenhuma grelha vê esse nível, e um stop posto em espaço aberto porque uma tabela gostou do número é pior operação do que um mais largo posto atrás de uma estrutura.
O que estamos a dizer é mais estreito: o stop é uma alavanca de custo e uma alavanca de prova, não uma alavanca de vantagem. Escolhe-o primeiro pela invalidação, e sabe depois quanto te cobra e quanto do teu próprio contributo deixa à vista.
Fá-lo tu mesmo
Pega em qualquer conjunto de entradas em que já confias. Reproduz-nas para a frente num horizonte fixo através de uma grelha de larguras de stop e alvos. Depois reproduz entradas aleatórias nas mesmas velas e subtrai. Publica a subtração, não a grelha.
Dentro da amostra, um horizonte, grelha escolhida, velas ambíguas contadas como perdas, comissões modeladas como ida e volta fixa sem financiamento nem slippage. Observações, não recomendações.
Publicado como Ideia TradingView em BTCUSDT. Ver o gráfico no TradingView
Medição passada das nossas próprias ferramentas, descrita a posteriori. Nada aqui é uma recomendação nem uma indicação de resultados futuros.