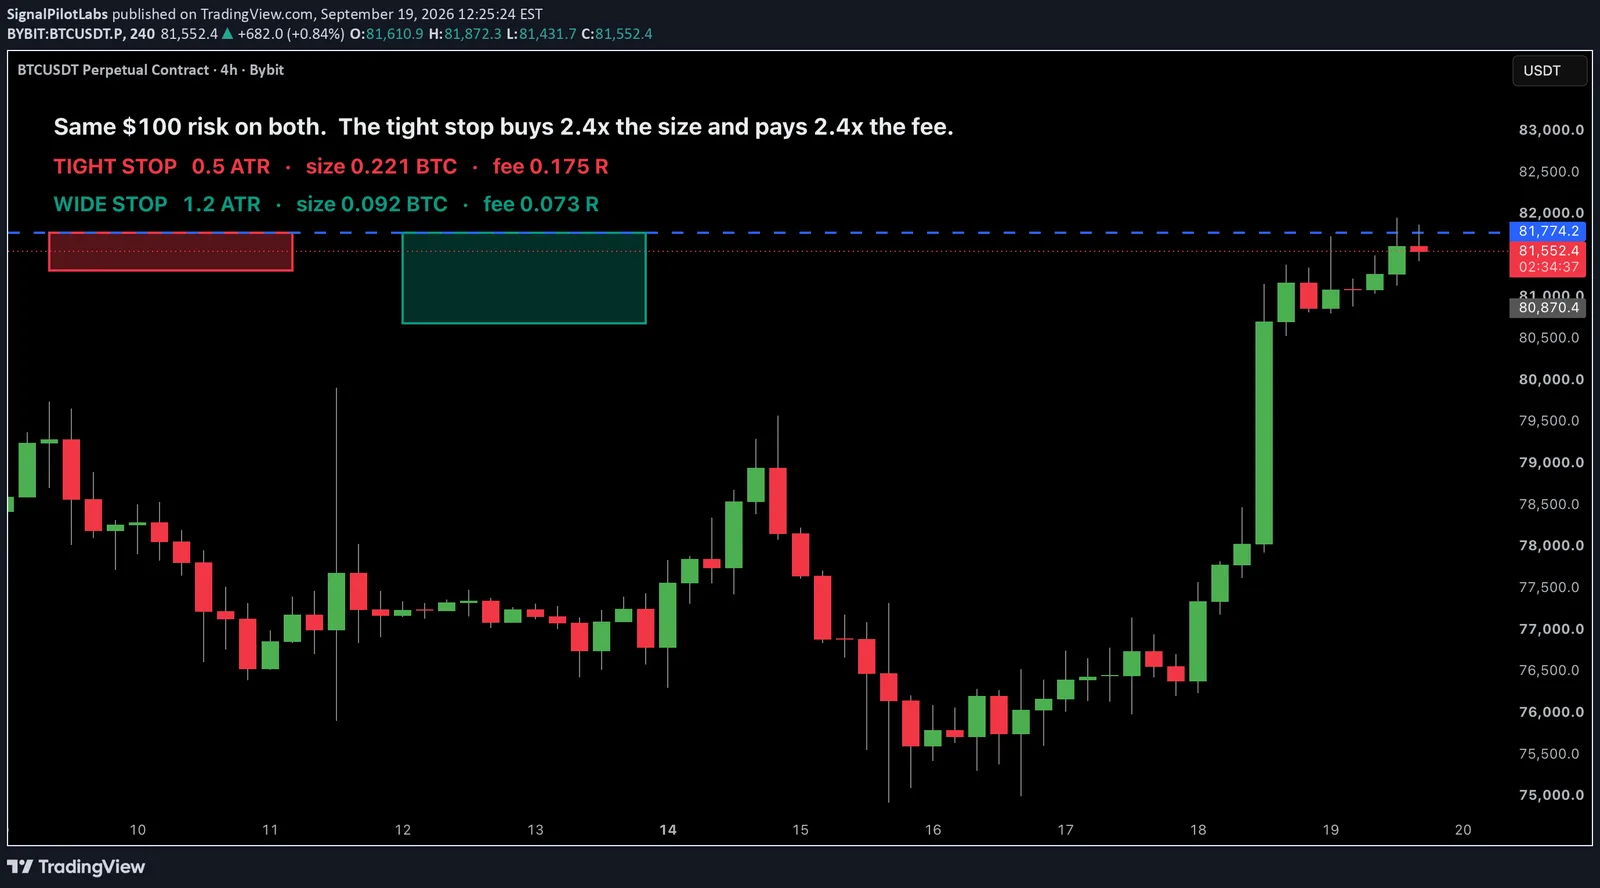
Gepubliceerd als TradingView-idee op BTCUSDT. Bekijk de grafiek op TradingView
Vraag tien traders hoe breed een stop moet zijn en je krijgt tien antwoorden en geen meting. Strak, omdat je precies moet zijn. Breed, omdat je er niet uitgeschud moet worden. Ergens daartussenin, omdat dat redelijk klinkt.
Stopbreedte is meetbaar, en bepaalt twee verschillende dingen tegelijk. Het ene is duidelijk zodra je het ziet. Het andere is de reden dat dit stuk bestaat.
Wat de stop werkelijk bepaalt
Als je positiegrootte uit je risico volgt, wat de enige manier is waarop het bepalen van de omvang consistent blijft over instrumenten heen, dan is de omvang je risicobudget gedeeld door de afstand tot je stop.
Die ene regel heeft een gevolg dat zelden wordt doorgedacht. Een half zo brede stop betekent een twee keer zo grote positie. Een twee keer zo grote positie betaalt twee keer de kosten, bij instap en bij uitstap, voor precies hetzelfde bedrag aan risico.
Uitgedrukt als deel van het risico dat je nam, zijn de kosten de heen-en-terugkosten gedeeld door de stopafstand:
| stop | kosten, als deel van je risico |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
Aan de kwaliteit van de trade veranderde tussen die regels niets. Alleen de rekening veranderde.
De test, en waarom er een controle bij hoort
We namen 5.990 van onze eigen gemarkeerde vieruurs-setups over 73 symbolen en speelden elk daarvan 48 uur vooruit af tegen elke combinatie van stopbreedte en doelafstand. Waar een kaars zowel de stop als het doel had kunnen raken, telden we hem als verlies.
Daarna deden we het hele ding opnieuw met willekeurige instappen op dezelfde kaarsen.
Dat tweede raster is waar het om gaat. Zonder dat leer je wat de markt in die periode deed. Met dat raster leer je wat jouw selectie deed, want alles wat de willekeurige instappen ook verdienden was nooit van jou.
Het resultaat dat ons voor de gek had gehouden
De mooist ogende cel op het bord is een stop van drie ATR met een doel van anderhalve ATR, die na kosten plus 0,077 R per trade oplevert.
Zonder controle gedraaid is dat een bevinding, en het advies schrijft zichzelf: maak je stops breder.
De willekeurige instappen verdienden plus 0,075 R in dezelfde cel.
De edge is plus 0,002 R. De winst was geen selectie. Het waren de kosten die naar nul gaan bij een heel grote stop, en een muntworp haalde die net zo makkelijk op.
Het resultaat dat echt van ons is
Bij een halve ATR stop leveren dezelfde setups plus 0,019 R op, wat er veel slechter uitziet.
Willekeurige instappen in die cel verliezen 0,159 R.
Het verschil is plus 0,177 R per trade, en het loopt op tot plus 0,221 R bij verdere doelen. De edge is het grootst precies waar de kosten het grootst zijn en het getal in de kop het kleinst.
Over het hele raster wiebelt het patroon niet. Een halve ATR draagt tussen plus 0,02 en plus 0,22 R aan edge. Eén ATR draagt plus 0,03 tot plus 0,10. Twee ATR zit binnen de ruis. Drie ATR is helemaal niets.
Waarom een brede stop een edge verbergt
Geef een trade genoeg ruimte en hij haalt bijna altijd zijn doel voor zijn stop. Het winstpercentage stijgt, de opbrengst per winst daalt, en die twee heffen elkaar op. Het resultaat hangt niet langer af van wanneer je instapte, wat betekent dat het niet langer afhangt van het oordeel dat je probeerde te meten.
Een strakke stop doet het omgekeerde. Hij maakt de instap doorslaggevend, en dat is wat jouw selectie vastlegt. Hij zet je ook vóór de kosten, en dat is de ongemakkelijke helft: de breedte die je edge laat zien is de breedte die het meest rekent om hem te gebruiken.
Wat we niet zeggen
We zeggen niet dat je je stops breder moet maken. De cel die dat beloont betaalt een muntworp hetzelfde.
We zeggen ook niet dat je ze tot een halve ATR moet aantrekken. Een stop hoort voorbij het niveau dat het idee onderuithaalt. Geen enkel raster ziet dat niveau, en een stop die in open ruimte staat omdat een tabel het getal mooi vond is een slechtere trade dan een bredere achter structuur.
Wat we wel zeggen is smaller: de stop is een kostenhendel en een bewijshendel, geen edge-hendel. Kies hem eerst op invalidatie, en weet dan wat hij je kost en hoeveel van je eigen bijdrage hij zichtbaar laat.
Doe het zelf
Neem een willekeurige set instappen die je al vertrouwt. Speel ze vooruit af op een vaste horizon over een raster van stopbreedtes en doelen. Speel daarna willekeurige instappen af op dezelfde kaarsen en trek af. Publiceer de aftrekking, niet het raster.
Binnen de steekproef, één horizon, gekozen raster, dubbelzinnige kaarsen als verlies geteld, kosten gemodelleerd als een vaste heen-en-terug zonder financiering of slippage. Waarnemingen, geen aanbevelingen.
Gepubliceerd als TradingView-idee op BTCUSDT. Bekijk de grafiek op TradingView
Meting uit het verleden van ons eigen gereedschap, achteraf beschreven. Niets hiervan is een aanbeveling of een indicatie van toekomstige resultaten.