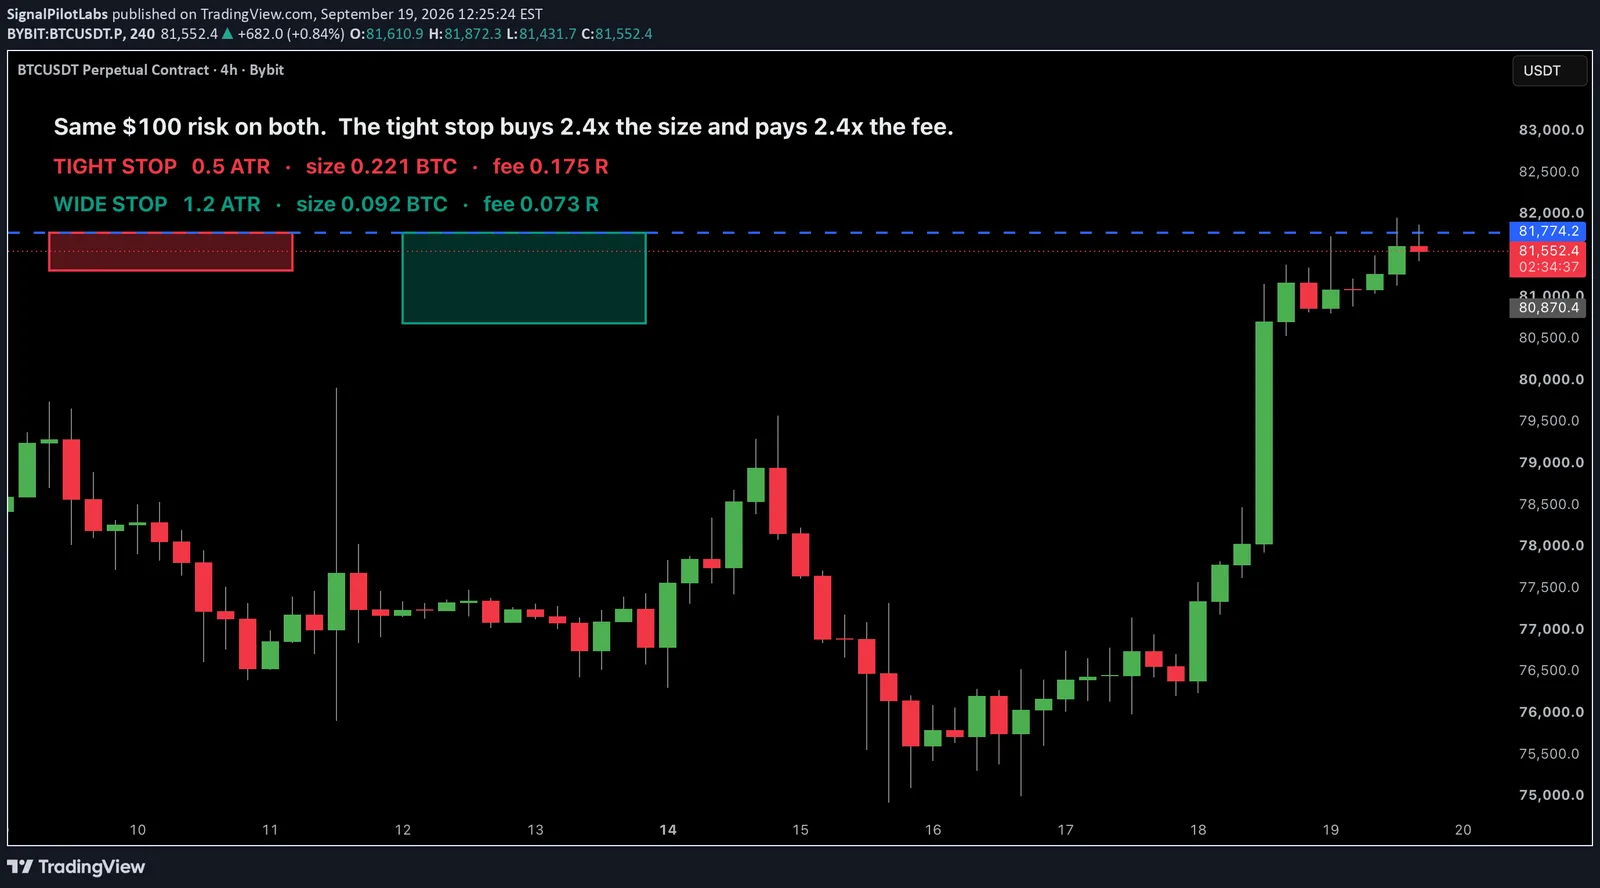
Pubblicato come Idea TradingView su BTCUSDT. Guarda il grafico su TradingView
Chiedi a dieci trader quanto largo debba essere uno stop e avrai dieci risposte e nessuna misura. Stretto, perché bisogna essere precisi. Largo, perché non bisogna farsi scuotere fuori. Da qualche parte nel mezzo, perché suona ragionevole.
La larghezza dello stop si misura, e decide due cose diverse allo stesso tempo. Una è ovvia appena la vedi. L’altra è il motivo per cui questo articolo esiste.
Che cosa controlla davvero lo stop
Se la tua dimensione di posizione deriva dal tuo rischio, che è l’unico modo perché il dimensionamento resti coerente fra strumenti, allora la dimensione è il tuo budget di rischio diviso per la distanza dal tuo stop.
Quella sola riga ha una conseguenza che raramente si porta fino in fondo. Uno stop largo la metà significa una posizione grande il doppio. Una posizione grande il doppio paga il doppio delle commissioni, in entrata e in uscita, per esattamente lo stesso denaro a rischio.
Espressa come quota del rischio che hai preso, la commissione è il costo di andata e ritorno diviso per la distanza dello stop:
| stop | commissione, come quota del tuo rischio |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
Nulla della qualità dell’operazione è cambiato fra quelle righe. È cambiata solo la fattura.
La prova, e perché le serve un controllo
Abbiamo preso 5.990 dei nostri setup marcati a quattro ore su 73 simboli e rigiocato ciascuno in avanti per 48 ore contro ogni combinazione di larghezza dello stop e distanza dell’obiettivo. Dove una candela poteva toccare sia lo stop sia l’obiettivo, l’abbiamo contata come perdita.
Poi abbiamo rifatto tutto con ingressi casuali sulle stesse candele.
Quella seconda griglia è il punto. Senza di essa impari che cosa ha fatto il mercato nel periodo. Con essa impari che cosa ha fatto la tua selezione, perché tutto quello che hanno guadagnato anche gli ingressi casuali non è mai stato tuo.
Il risultato che ci avrebbe ingannati
La cella dall’aspetto migliore sul tabellone è uno stop di tre ATR con un obiettivo di un ATR e mezzo, che rende più 0,077 R per operazione al netto delle commissioni.
Senza controllo quello è un risultato, e il consiglio si scrive da solo: allarga i tuoi stop.
Gli ingressi casuali hanno guadagnato più 0,075 R nella stessa cella.
Il vantaggio è più 0,002 R. Il profitto non era selezione. Era la commissione che va verso zero su uno stop molto grande, e il lancio di una moneta lo ha raccolto con la stessa facilità.
Il risultato che è davvero nostro
A mezzo ATR di stop gli stessi setup rendono più 0,019 R, che sembra molto peggio.
Gli ingressi casuali in quella cella perdono 0,159 R.
La differenza è più 0,177 R per operazione, e si allarga a più 0,221 R con obiettivi più lontani. Il vantaggio è massimo esattamente dove la commissione è massima e il numero in vetrina è minimo.
Su tutta la griglia lo schema non vacilla. Mezzo ATR porta fra più 0,02 e più 0,22 R di vantaggio. Un ATR porta da più 0,03 a più 0,10. Due ATR sono dentro il rumore. Tre ATR non sono nulla.
Perché uno stop largo nasconde un vantaggio
Dai a un’operazione abbastanza spazio e quasi sempre raggiunge l’obiettivo prima dello stop. La percentuale di vincita sale, il guadagno per vincita scende, e i due si annullano. Il risultato smette di dipendere da quando sei entrato, il che vuol dire che smette di dipendere dal giudizio che volevi misurare.
Uno stop stretto fa l’opposto. Rende l’ingresso decisivo, ed è questo a mettere la tua selezione a verbale. Ti mette anche davanti alla commissione, ed è la metà scomoda: la larghezza che mostra il tuo vantaggio è la larghezza che fa pagare di più per usarlo.
Quello che non stiamo dicendo
Non stiamo dicendo di allargare i tuoi stop. La cella che premia quello paga lo stesso al lancio di una moneta.
E non stiamo dicendo nemmeno di stringerli a mezzo ATR. Uno stop va oltre il livello che invalida l’idea. Nessuna griglia vede quel livello, e uno stop messo nel vuoto perché a una tabella piaceva il numero è un’operazione peggiore di uno più largo messo dietro una struttura.
Quello che stiamo dicendo è più stretto: lo stop è una leva di costo e una leva di prova, non una leva di vantaggio. Scegliilo prima per l’invalidazione, e sappi poi quanto ti costa e quanta parte del tuo contributo lascia visibile.
Fallo da solo
Prendi un qualsiasi insieme di ingressi di cui già ti fidi. Rigiocali in avanti su un orizzonte fisso attraverso una griglia di larghezze di stop e obiettivi. Poi rigioca ingressi casuali sulle stesse candele e sottrai. Pubblica la sottrazione, non la griglia.
Nel campione, un orizzonte, griglia scelta, candele ambigue contate come perdite, commissioni modellate come andata e ritorno fisso senza finanziamento né slippage. Osservazioni, non raccomandazioni.
Pubblicato come Idea TradingView su BTCUSDT. Guarda il grafico su TradingView
Misurazione passata dei nostri stessi strumenti, descritta a posteriori. Nulla di quanto sopra è una raccomandazione o un'indicazione di risultati futuri.