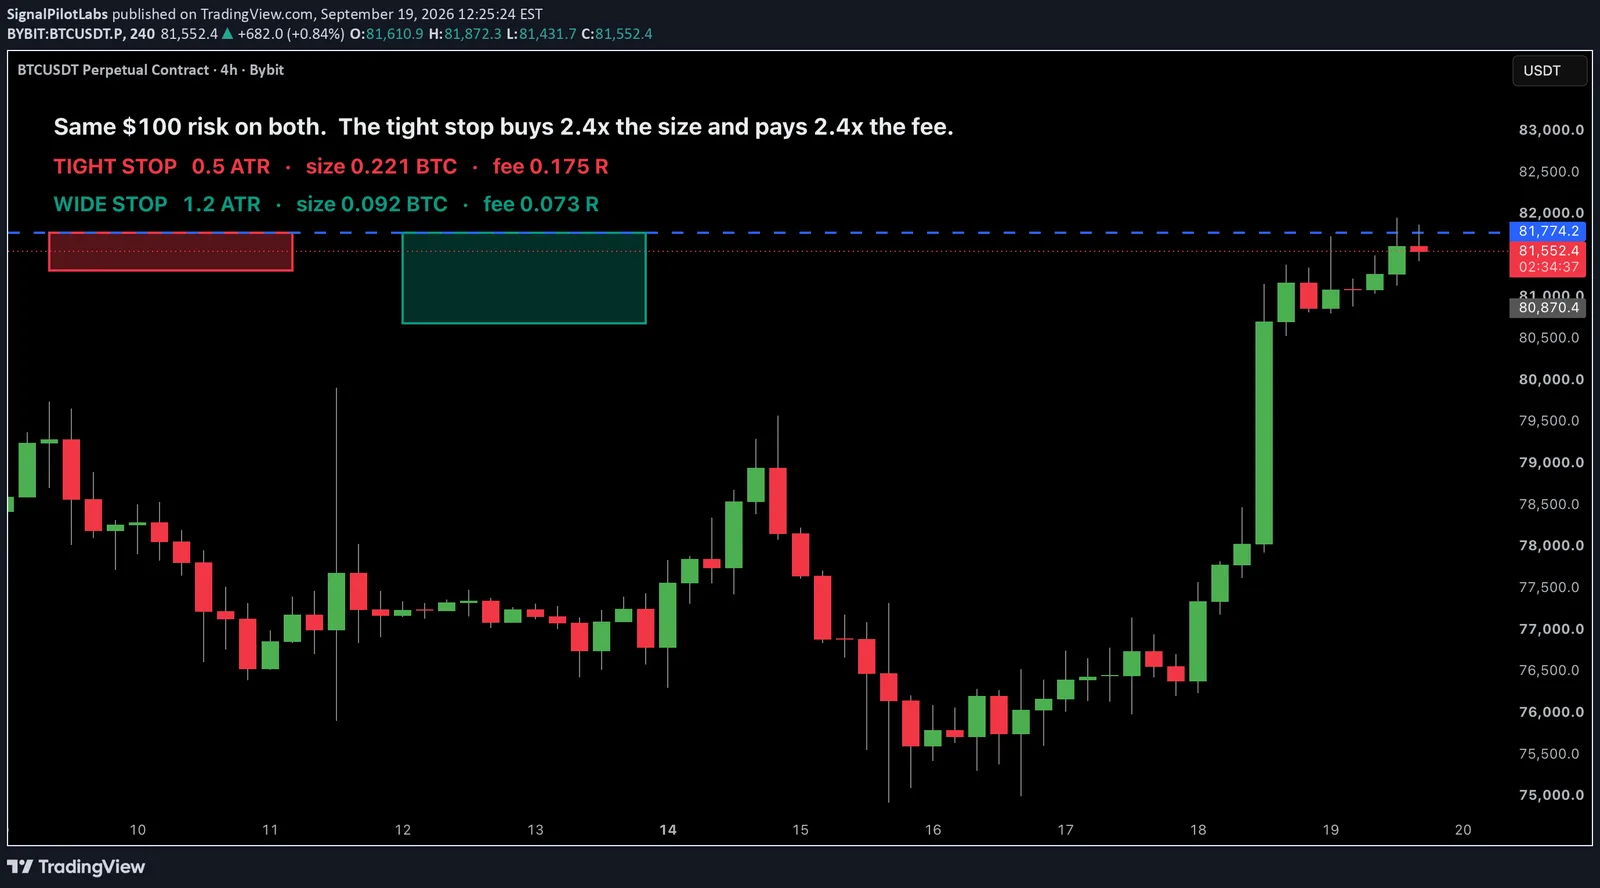
Publicado como Idea de TradingView en BTCUSDT. Ver el gráfico en TradingView
Pregunta a diez traders qué ancho debe tener un stop y tendrás diez respuestas y ninguna medición. Estrecho, porque hay que ser preciso. Ancho, porque no te deben sacar a sacudidas. En algún punto intermedio, porque eso suena razonable.
El ancho del stop se puede medir, y decide dos cosas distintas a la vez. Una es evidente en cuanto la ves. La otra es la razón de que exista este artículo.
Lo que el stop controla de verdad
Si tu tamaño de posición sale de tu riesgo, que es la única forma de que el dimensionado sea coherente entre instrumentos, entonces el tamaño es tu presupuesto de riesgo dividido por la distancia a tu stop.
Esa sola línea tiene una consecuencia que rara vez se sigue hasta el final. Un stop la mitad de ancho significa una posición el doble de grande. Una posición el doble de grande paga el doble de comisiones, a la entrada y a la salida, por exactamente el mismo dinero en riesgo.
Expresada como parte del riesgo que asumiste, la comisión es el coste de ida y vuelta dividido por la distancia del stop:
| stop | comisión, como parte de tu riesgo |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
Nada sobre la calidad de la operación cambió entre esas filas. Solo cambió la factura.
La prueba, y por qué necesita un control
Tomamos 5.990 de nuestras propias señales de cuatro horas en 73 símbolos y reprodujimos cada una hacia delante durante 48 horas contra todas las combinaciones de ancho de stop y distancia de objetivo. Donde una vela pudo tocar tanto el stop como el objetivo, la contamos como pérdida.
Después repetimos todo con entradas aleatorias en las mismas velas.
Esa segunda rejilla es el punto. Sin ella aprendes lo que hizo el mercado en el periodo. Con ella aprendes lo que hizo tu selección, porque lo que las entradas aleatorias también ganaron nunca fue tuyo.
El resultado que nos habría engañado
La celda con mejor aspecto del tablero es un stop de tres ATR con un objetivo de un ATR y medio, que saca más 0,077 R por operación después de comisiones.
Sin control, eso es un hallazgo, y el consejo se escribe solo: ensancha tus stops.
Las entradas aleatorias ganaron más 0,075 R en esa misma celda.
La ventaja es más 0,002 R. El beneficio no fue selección. Fue la comisión acercándose a cero sobre un stop muy grande, y una moneda al aire lo recogió con la misma facilidad.
El resultado que sí es nuestro
Con medio ATR de stop, las mismas señales sacan más 0,019 R, que parece mucho peor.
Las entradas aleatorias en esa celda pierden 0,159 R.
La diferencia es más 0,177 R por operación, y se ensancha hasta más 0,221 R con objetivos más largos. La ventaja es mayor justo donde la comisión es mayor y el titular es menor.
A lo largo de la rejilla el patrón no se tambalea. Medio ATR lleva entre más 0,02 y más 0,22 R de ventaja. Un ATR lleva de más 0,03 a más 0,10. Dos ATR está dentro del ruido. Tres ATR no es nada en absoluto.
Por qué un stop ancho esconde una ventaja
Da a una operación suficiente espacio y casi siempre llega a su objetivo antes que a su stop. El porcentaje de acierto sube, la ganancia por acierto baja, y ambos se cancelan. El resultado deja de depender de cuándo entraste, lo que significa que deja de depender del juicio que querías medir.
Un stop estrecho hace lo contrario. Hace que la entrada importe, que es lo que deja tu selección registrada. También te pone delante de la comisión, que es la mitad incómoda: el ancho que muestra tu ventaja es el ancho que más cobra por usarla.
Lo que no estamos diciendo
No estamos diciendo que ensanches tus stops. La celda que premia eso paga lo mismo a una moneda al aire.
Tampoco estamos diciendo que los estreches a medio ATR. Un stop va más allá del nivel que invalida la idea. Ninguna rejilla puede ver ese nivel, y un stop colocado en espacio abierto porque a una tabla le gustó el número es peor operación que uno más ancho colocado detrás de una estructura.
Lo que sí estamos diciendo es más estrecho: el stop es una palanca de coste y una palanca de evidencia, no una palanca de ventaja. Elígelo primero por la invalidación, y sabe luego cuánto te cobra y cuánto de tu propia aportación deja a la vista.
Hazlo tú mismo
Toma cualquier conjunto de entradas en el que ya confíes. Reprodúcelas hacia delante en un horizonte fijo sobre una rejilla de anchos de stop y objetivos. Después reproduce entradas aleatorias en las mismas velas y resta. Publica la resta, no la rejilla.
Dentro de muestra, un horizonte, rejilla elegida, velas ambiguas contadas como pérdidas, comisiones modeladas como ida y vuelta plana sin financiación ni slippage. Observaciones, no recomendaciones.
Publicado como Idea de TradingView en BTCUSDT. Ver el gráfico en TradingView
Medición pasada de nuestras propias herramientas, descrita a posteriori. Nada de esto es una recomendación ni un indicio de resultados futuros.