Veröffentlicht als TradingView-Idee zu BTCUSDT. Chart auf TradingView ansehen
Fragen Sie zehn Trader, wie breit ein Stop sein soll, und Sie bekommen zehn Antworten und keine Messung. Eng, weil man präzise sein soll. Breit, weil man nicht herausgeschüttelt werden soll. Irgendwo dazwischen, weil das vernünftig klingt.
Die Stopbreite ist messbar, und sie entscheidet zwei verschiedene Dinge auf einmal. Das eine ist offensichtlich, sobald man es sieht. Das andere ist der Grund, warum es diesen Beitrag gibt.
Was der Stop tatsächlich steuert
Wenn Ihre Positionsgröße aus Ihrem Risiko abgeleitet ist, und nur so bleibt die Größenbestimmung über Instrumente hinweg konsistent, dann ist die Größe Ihr Risikobudget geteilt durch den Abstand zu Ihrem Stop.
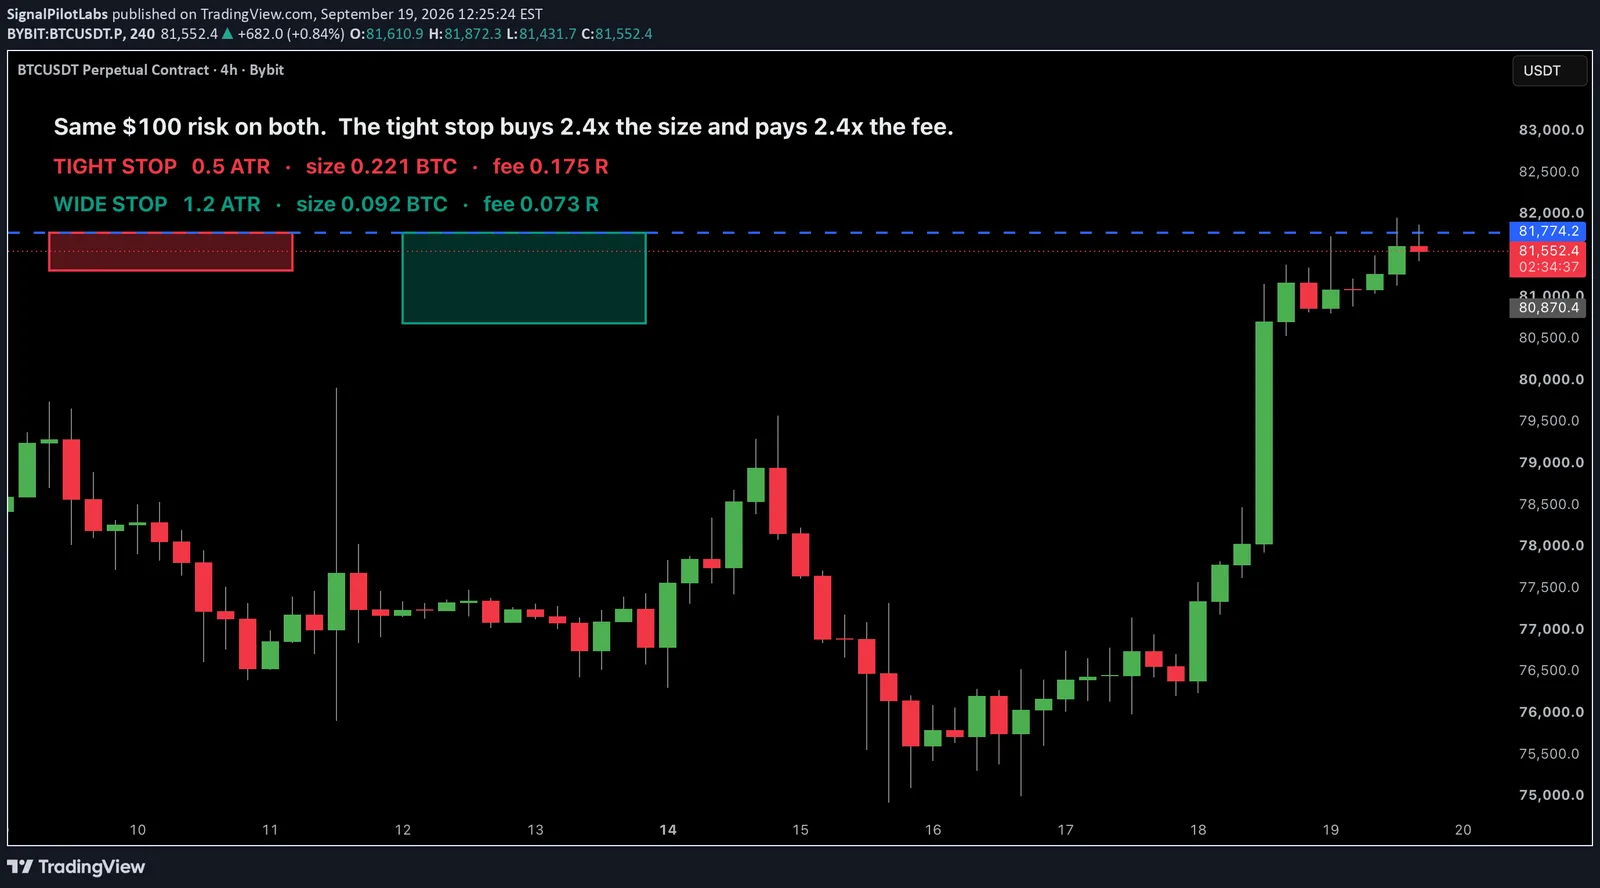
Diese eine Zeile hat eine Folge, die selten zu Ende gedacht wird. Ein halb so breiter Stop bedeutet eine doppelt so große Position. Eine doppelt so große Position zahlt die doppelten Gebühren, beim Einstieg und beim Ausstieg, für genau denselben Geldbetrag im Risiko.
Als Anteil des eingegangenen Risikos ausgedrückt, ist die Gebühr die Kosten für den Hin- und Rückweg geteilt durch den Stopabstand:
| Stop | Gebühr, als Anteil Ihres Risikos |
|---|---|
| 0,5 × ATR | 0,070 R |
| 1,0 × ATR | 0,035 R |
| 2,0 × ATR | 0,018 R |
| 3,0 × ATR | 0,012 R |
An der Qualität des Trades hat sich zwischen diesen Zeilen nichts geändert. Nur die Rechnung.
Der Test, und warum er eine Kontrolle braucht
Wir haben 5.990 unserer eigenen markierten Vierstunden-Setups über 73 Symbole genommen und jedes davon 48 Stunden lang gegen jede Kombination aus Stopbreite und Zielabstand vorwärts abgespielt. Wo eine Bar sowohl den Stop als auch das Ziel hätte berühren können, haben wir sie als Verlust gezählt.
Dann haben wir das Ganze noch einmal mit Zufallseinstiegen auf denselben Bars gemacht.
Dieses zweite Raster ist der Punkt. Ohne es erfahren Sie, was der Markt in dem Zeitraum getan hat. Mit ihm erfahren Sie, was Ihre Auswahl getan hat, denn was die Zufallseinstiege ebenfalls verdient haben, war nie Ihres.
Das Ergebnis, das uns getäuscht hätte
Die bestaussehende Zelle auf dem Brett ist ein Stop von drei ATR mit einem Ziel von anderthalb ATR, netto plus 0,077 R pro Trade nach Gebühren.
Ohne Kontrolle gefahren ist das ein Befund, und der Rat schreibt sich von selbst: machen Sie Ihre Stops breiter.
Die Zufallseinstiege verdienten in derselben Zelle plus 0,075 R.
Der Edge beträgt plus 0,002 R. Der Gewinn war keine Auswahl. Es war die Gebühr, die sich bei einem sehr großen Stop der Null nähert, und ein Münzwurf hat ihn genauso leicht eingesammelt.
Das Ergebnis, das wirklich unseres ist
Bei einem halben ATR Stop bringen dieselben Setups netto plus 0,019 R, was weit schlechter aussieht.
Zufallseinstiege verlieren in dieser Zelle 0,159 R.
Der Unterschied beträgt plus 0,177 R pro Trade, und er wächst bei längeren Zielen auf plus 0,221 R. Der Edge ist genau dort am größten, wo die Gebühr am größten und die Schlagzeile am kleinsten ist.
Über das ganze Raster wackelt das Muster nicht. Ein halbes ATR trägt zwischen plus 0,02 und plus 0,22 R an Edge. Ein ATR trägt plus 0,03 bis plus 0,10. Zwei ATR liegen im Rauschen. Drei ATR sind gar nichts.
Warum ein breiter Stop einen Edge verdeckt
Geben Sie einem Trade genug Raum, und er erreicht fast immer sein Ziel vor seinem Stop. Die Trefferquote steigt, der Ertrag pro Gewinn fällt, und beides hebt sich auf. Das Ergebnis hängt nicht mehr davon ab, wann Sie eingestiegen sind, und das heißt, es hängt nicht mehr von dem Urteil ab, das Sie messen wollten.
Ein enger Stop tut das Gegenteil. Er macht den Einstieg wichtig, und genau das bringt Ihre Auswahl zu Protokoll. Er stellt Sie auch vor die Gebühr, und das ist die unbequeme Hälfte: die Breite, die Ihren Edge zeigt, ist die Breite, die am meisten dafür verlangt, ihn zu nutzen.
Was wir nicht sagen
Wir sagen nicht, machen Sie Ihre Stops breiter. Die Zelle, die das belohnt, zahlt einem Münzwurf dasselbe.
Wir sagen auch nicht, ziehen Sie sie auf ein halbes ATR zusammen. Ein Stop gehört hinter das Niveau, das die Idee widerlegt. Kein Raster kann dieses Niveau sehen, und ein Stop, der im freien Raum sitzt, weil einer Tabelle die Zahl gefiel, ist ein schlechterer Trade als ein breiterer hinter einer Struktur.
Was wir sagen, ist enger gefasst: der Stop ist ein Kostenhebel und ein Beweishebel, kein Edge-Hebel. Wählen Sie ihn zuerst nach der Widerlegung, und wissen Sie dann, was er Sie kostet und wie viel von Ihrem eigenen Beitrag er sichtbar lässt.
Machen Sie es selbst
Nehmen Sie irgendeine Menge von Einstiegen, der Sie schon vertrauen. Spielen Sie sie auf einem festen Horizont über ein Raster aus Stopbreiten und Zielen vorwärts ab. Spielen Sie dann Zufallseinstiege auf denselben Bars ab und ziehen Sie sie ab. Veröffentlichen Sie die Subtraktion, nicht das Raster.
In-Sample, ein Horizont, ein gewähltes Raster, mehrdeutige Bars als Verluste gezählt, Gebühren als pauschaler Hin- und Rückweg modelliert, ohne Funding oder slippage. Beobachtungen, keine Empfehlungen.
Veröffentlicht als TradingView-Idee zu BTCUSDT. Chart auf TradingView ansehen
Vergangene Messung unseres eigenen Werkzeugs, im Nachhinein beschrieben. Nichts davon ist eine Empfehlung oder ein Hinweis auf künftige Ergebnisse.